受渡待ち期間とは何ですか?制限と克服方法
戻る

受渡待ち期間とは何ですか?制限と克服方法

31/10/2026 - 4:29:33 CH
Share:

証券取引の過程で、多くの新規投資家は「なぜ今日株式を購入してもすぐに売却できないのか、あるいは株式を売却してもまだ資金を引き出せないのか」と疑問に思うことがあります。その原因は、権利帰属待ちの規定にあります。本記事では、投資家が権利帰属待ちとは何かを理解し、取引においてより主体的に行動できるよう明確に説明します。

1. 権利帰属待ちとは?

証券の権利帰属待ちとは、投資家が市場で株式の買い注文を出し、約定が成立した後、株式がすぐに口座に反映されず、証券取引所の規定に従い、所有権移転の待機期間中である間に投資家が得る権利のことです。

権利帰属待ちは、株式が正式に口座に記録されていなくても、投資家が株式に関連するいくつかの権利を行使することを可能にします。例えば、以下の通りです。

  • 株主総会における議決権。
  • 発行体の規定に基づく配当受領権。
  • 追加発行株式の購入権。

2. 証券の権利帰属待ち期間

現行の規定によれば、証券売買の決済プロセスはT+2(株式が投資家の口座に反映されるまでに約2日かかる)です。

  • T+0日:投資家が売買注文を出し、約定が成立した日。取引が成功した時点で、投資家はその株式の所有権を認められますが、株式の口座への移管はまだ完了していません。
  • T+2日:2日後、株式は正式に所有権が移転され、投資家の口座に反映されます。

注記:T+0、T+1、T+2の期間計算は、週の取引日のみを対象とし、土曜日、日曜日、祝日は含まれません。

証券の権利帰属待ち期間の例:

  • 投資家は11月25日月曜日(T+0)に50株の買い注文を成功させました。
  • 50株は11月27日水曜日(T+2)の正午に口座に反映されます。
  • 11月27日水曜日(T+2)の午後には、投資家は購入した株式を完全に取引する権利を持ちます。投資家は株式の売却注文を出すことができ、その日から再びT+0として計算が始まります。
現行規定による取引メカニズムはT+2です(株式と資金はT+2日に売買者の口座に反映されます)

3. 権利帰属待ちのメリットとリスク

権利帰属待ちは、T+2メカニズム(証券が口座に反映されるまでに2日かかる)に従って実施されています。この権利帰属待ちのメカニズムには、以下のメリットとデメリットがあります。

メリット デメリット
  • 株主権利の享受:株式がまだ口座に反映されていなくても、投資家は発行体からの配当受領権や追加発行株式の購入権など、株主としての合法的な権利を享受できます。
  • ポートフォリオ内の株式保有:T+2の待機期間中、投資家は株式を売却できないため、短期的な変動局面での投げ売りを避けることができます。将来的に株価上昇の見込みがあると評価される場合、ポートフォリオに株式を保持することは有利になります。
  • 待機期間中の詳細分析:投資家は、待機期間中の価格変動に関する情報や分析に基づいて、最適な売買決定を下すことができます。
  • 柔軟性の制限:投資家はT+2の待機期間中にすぐに株式を売却できないため、市場が変動した際に利益確定や損切りを行う機会を逃す可能性があります。
  • 価格変動リスク:株式の価格は1〜2日の待機期間中に大きく下落する可能性があり、その結果、株式が口座に反映された際に価値が下がり、投資家に損失を与える可能性があります。
  • 取引の重複:取引注文の重複やエラーが発生する可能性があります。

ベトナムでは、T+0での権利帰属待ち証券の売却に関する規定はまだ正式に導入されていませんが、通達120/2020/TT-BTC号の基本方針によれば、T+0口座への権利帰属待ち証券の売却権は、投資家に多くのメリットをもたらすと期待されており、具体的には以下の通りです。

  • 柔軟性の向上:投資家は株式がまだ口座に反映されていなくても売却注文を出すことができ、市場機会を捉えるのに役立ちます。
  • リスク管理:投資家は、株価が下落すると予測される場合、株式が口座に反映される前に売却することができ、これにより投資資金を保護し、市場変動期のリスクを軽減するのに役立ちます。

4. T+0導入および権利帰属待ち証券売却のロードマップ

ベトナム証券保管決済総公社(VSDC)の代表者は、T+0導入および権利帰属待ち証券売却のロードマップについて、以下の主要な内容を述べました。

法的根拠とシステム: 通達120/2020/TT-BTC号で規定されており、機能もKRXシステムに統合されています。

課題: 最大のリスクは、証券会社(CTCK)のリスク管理能力です。なぜなら、大手証券会社であっても、証拠金管理が不十分なためにエラーが発生したり、決済が遅延またはキャンセルされたりするケースが依然として多いためです。これは、T+0決済を導入する際に、決済不能に陥るリスクをはらんでいます。

求められること:

  • 証券会社は厳格なリスク管理プロセスを構築し、必要に応じて顧客に代わって決済を行うためのリソースを確保する必要があります。
  • 規制当局は監視メカニズムを完成させ、違反した証券会社に対して制裁措置を講じる必要があります。

国際的な経験: T+0決済は多くのリスクを伴い、米国でさえ、利益を上げている投資家は約10%に過ぎません。したがって、ベトナムでの導入は慎重に検討され、市場状況が許す場合にのみ実施されます。

ロードマップ: KRXシステムが安定稼働した後、まず未受渡証券の売却が導入され、その後、日中取引(T+0)が導入されます。

昼休み時間中の取引: KRXの稼働後の計画に含まれており、投資家に追加の取引時間を提供し、ピーク時の注文負荷を軽減し、国際的な慣行に適合させるとともに、システムのパフォーマンス向上も必要とされます。

要するに、T+0決済、未受渡証券の売却、昼休み時間中の取引の導入は、法的および技術的な基盤がありますが、正式な適用には時間、リスク管理メカニズム、および包括的な準備が必要です。

通達120/2020/TT-BTC号の第10条および第11条(2021年2月15日発効)に基づき、未受渡株式の売買取引の方法は以下の通り理解できます。

担保付空売り取引:

    • メカニズム: 投資家はVSDCの証券貸借システムを通じて株式を空売りすることができます。これを行うには、投資家はこのサービスを提供する証券会社で空売り取引口座を開設する必要があります。
    • 証券貸借契約: 契約には、担保資産、借入金利、借入期間、借入延長、投資家が証券を返還しない場合の担保資産の処理方法、および紛争解決方法などの内容を含める必要があります。また、契約には発生するリスク、損害、および費用を明確に記載する必要があります。

日中取引(T+0):

    • メカニズム: 証券貸付サービスを提供する証券会社と日中取引契約を締結します。
    • 日中取引契約には、証券決済および清算に関する法令の規定に従って、引渡しに必要な証券が不足した場合に、証券会社が決済を支援するために借入取引や強制買い付け取引を実行することを許可する条項を含める必要があります。
    • 契約には、投資家が支払うべき発生するリスク、損害、および費用を明確に記載する必要があります。

***注記:これら2つの未受渡証券売却形式は、いずれも特定のリスクを伴い、投資家の口座にある既存の株式を売却する注文を実行する場合のように便利で単純ではなく、いくつかの中間手続きが必要です。
Live Acbs Cham Thong Tin
投資家は、証券会社の情報ページで株式市場に関する最新情報を自主的に更新することができます。

投資戦略の安全性と最適化を確保するため、投資家は信頼できる証券会社で、専門的な投資顧問サービスを提供する証券取引口座を開設することをお勧めします。ACBS – ACB証券有限会社は、ベトナムの大手証券会社の一つであり(Vietnam ReportとVietnamnet紙が2025年に発表した金融業界の信頼できる企業トップ10にランクイン)、アジア商業銀行(ACB)の傘下にあります。2000年に設立されたACBSは、金融市場で25年の経験を持ち、経験豊富な専門家チームが、投資家が取引形態を理解し、効果的で安全かつ持続可能な投資戦略を提案できるよう、コンサルティングサポートを提供しています。

5. 証券取引における留意点

買い注文が約定した後、株式が証券口座に入庫されるまでに1.5日かかります。最高の利益を得るために、投資家は以下の点に注意する必要があります。

  • 受渡待ち期間に注意する:市場の取引時間、週末の2日間、祝日は受渡待ち期間には含まれないことを考慮する必要があります。特に、現在、投資家は受渡待ち期間中の株式を売却することはできませんのでご注意ください。
  • 価格変動とニュースを綿密に監視する – 市場トレンドの予測:利益を最大化し、機会損失のリスクを避けるために、売買のタイミングを慎重に検討する必要があります。
  • 売買決定のためにファンダメンタルズ分析とテクニカル分析を組み合わせる:ファンダメンタルズ分析は、投資家が財務諸表、事業状況、業界、市場の見通しなどの要素を通じて、企業の真の価値と成長潜在力を評価するのに役立ちます。一方、テクニカル分析は、価格チャート、RSI、MACDなどのツールを使用して、短期的な変動トレンドを予測し、最適な売買時期を特定するのに役立ちます。両方の手法を組み合わせることで、包括的な視点が得られ、投資効率が向上します。
  • 信頼できる証券会社からの専門的なコンサルティングサービスを活用し、リスクを最小限に抑え、投資効率を高めます。
Giao Dich Chung Khoan Phu Hop Voi Quyen Cho Ve
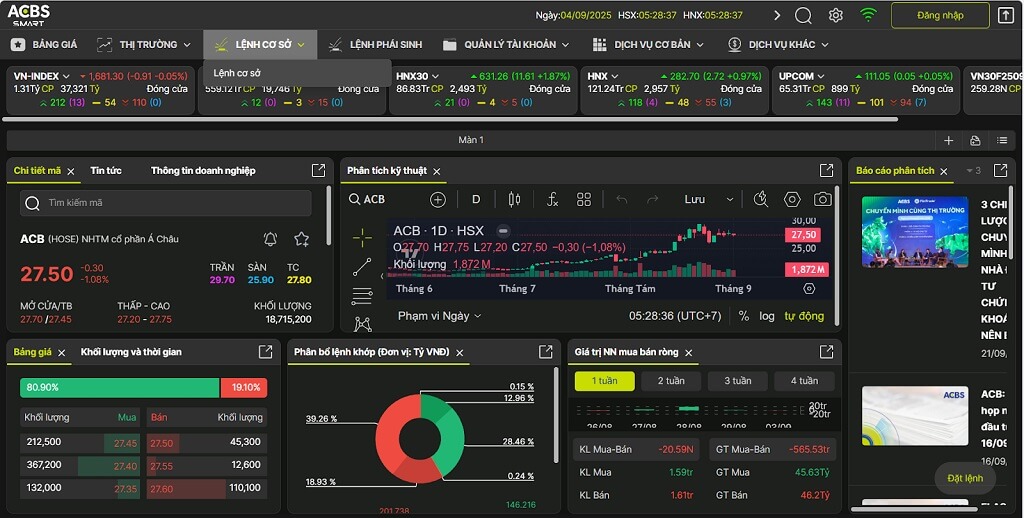
投資家は、適切なタイミングで証券取引を行うために、取引メカニズムに注意し、ファンダメンタルズ分析とテクニカル分析を組み合わせる必要があります。

「受渡待ち期間」は基本的な規定ですが、投資家の資金回転能力に直接影響を与えます。投資家はこの概念を明確に理解し、積極的に取引計画を立て、T+2の影響を制限するために柔軟なサービスを提供する証券会社を選択する必要があります。

ACBS – 投資のための安全な支え

ベトナムを代表する商業銀行の一つであるACB銀行傘下の証券会社として、ACBSは完全な投資エコシステム、最新のテクノロジー基盤、および専門的なコンサルティングサービスを所有しています。25年以上の経験を持つACBSは、投資家の目標とリスク選好度に合わせた最適な金融ソリューションを提供するために絶えず革新を続けています。強固な資本基盤に加え、ACBSの専門家チームは、個別化された投資戦略をサポートし、詳細な市場情報を更新し、タイムリーなリスク警告を提供することで、お客様が安全で効率的かつ持続可能な投資を行えるよう常に支援いたします。

25年間の発展において、ACBSは包括的な金融ソリューション、最新の取引技術、専門のコンサルティングチームを提供するために、絶えず「変革 – 改善 – 発展」を続けてまいりました。ACBSの努力は、お客様および金融業界の専門家から高く評価されており、その代表的なものとして、Vietnam ReportとVietnamnet紙が2025年に発表した「金融業界で最も信頼される企業トップ10」の受賞があります。

わずか5分で無料の証券取引口座をこちらから開設し、0.1%からの優遇取引手数料と毎週の市場分析レポートを受け取ってください。毎週月曜日の正午12時30分に開催されるライブストリーム「Chạm thông tin」で、ACBSの分析チームと市場について直接意見交換できるよう、ACB証券 – ACBSのファンページをフォローすることをお忘れなく。
関連ニュース

クローズドエンド型ファンドとは?特徴と収益化の方法
5:36:05 CH - 31/10/2026

クローズドエンド型ファンドとは?特徴と収益化の方法

専門家によって投資ポートフォリオが管理されているため、クローズドエンド型ファンドは株式よりもリスクの低い投資形態と見なされています。クローズドエンド型ファンドは初心者にとって安全な投資チャネルなのでしょうか?本稿では、投資家がクローズドエンド型ファンドとは何か、その特徴、そして魅力的なリターンを生み出す仕組みを明確に理解できるよう支援します。 1. クローズドエンド型ファンドとは? 2019年証券法第4条第40項によると、クローズドエンド型ファンドとは、公募されたファンド受益証券(CCQ)が投資家の要求に応じて買い戻されない公募ファンドのことです。 2. クローズドエンド型ファンドの収益創出の仕組み ファンドは専門のファンド運用会社によって運営・管理されています。経験豊富な金融専門家が、株式や債券などの証券の種類を分析、選別し、投資を実行します。 収益創出メカニズム: ファンドの投資パフォーマンスは、ファンド運用チームの戦略に依存します。投資判断は、企業の成長可能性、市場の見通し、証券価格の変動を評価した上で下されます。 投資家はファンドの投資決定に参加する権利はなく、CCQの買値と売値の差額からのみ利益を得ます。 投資家の利益は以下の計算式で算出されます: 利益 = (CCQ売却価格 – CCQ平均購入価格) × CCQ売却数量 ここで、CCQ価格は以下の計算式で算出されます: CCQ価格 (NAV/CCQ) = ファンドの純資産総額 (NAV) / 発行済みファンド受益証券総数 (CCQ) 注記: 純資産価値(NAV)(現在の1CCQの真の価値)の増減は、ファンドの投資活動の効率に依存します。 NAV/CCQ価格は、市場における実際の取引価格ではありません。 市場でのCCQ取引価格は、市場の需給、投資家の心理、政策や経済ニュースなどのマクロ経済要因の影響により、NAVと異なる場合があります。 上記の利益計算式には、管理手数料、取引手数料、税金などの費用は含まれていません(各ファンドの公式ウェブサイトで詳細な手数料表をご確認ください)。 さらに、クローズドエンド型ファンドの投資活動による利益は、ファンドの利益分配方針に応じて、再投資のために留保されるか、配当として投資家に分配される場合があります。 3. クローズドエンド型ファンドの特徴 クローズドエンド型ファンドには、以下の顕著な特徴があります。 3.1. 規模の制限 クローズドエンド型ファンドには、メンバーファンドと公募ファンドの2つの形態があります。...
詳細を見る
投資家が知っておくべき、銀行を通じて債券を購入する際のリスク4選
4:45:18 CH - 31/10/2026

投資家が知っておくべき、銀行を通じて債券を購入する際のリスク4選

銀行を通じて販売される債券は、多くの投資家にとって通常、より安全な印象を与えます。しかし、これらは依然としてリスクを伴う投資商品であり、預貯金とは異なります。銀行を通じて債券を購入する際のリスクを理解することは、投資家が機会を適切に評価し、適切な商品を選択し、より効果的に資金を保護するのに役立ちます。 1. 銀行を通じて債券を購入する際の4つのリスク 銀行を通じて債券を購入することは、リスクを完全に排除することを意味しません。投資家は、投資を決定する前に安全性のレベルを適切に評価するために、信用、流動性、金利のリスクおよび関連する要因を明確に理解する必要があります。 1.1. 信用リスク – 企業の支払不能 概念:信用リスク(Credit Risk)、または債務不履行リスクとは、債券発行体が満期時に投資家に対して利息を完全に支払うこと、または元本を償還することができない可能性を指します。これは債券投資において最も重要なリスクの一つです。国債のような安全性の高い一部の債券を除き、ほとんどの債券には程度の差こそあれ信用リスクが存在します。 信用リスクの評価方法:信用リスクは通常、発行体の財務状況、返済能力、および事業見通しに基づいて、信用格付けを通じて評価されます。 投資適格債(Investment Grade):安全性が高く、債務不履行の可能性が低いです。 ハイイールド債(High-Yield/Speculative Grade):リスクは高いですが、投資家への補償として通常より魅力的な金利を提供します。 ベトナムでの投資における留意点 発行体の信用力と財務能力の評価:発行体が財政難に陥ったり、支払不能になったりした場合、債券の利息および元本の支払いが影響を受ける可能性があります。したがって、投資家は投資を行う前に、発行体の信用力と財務能力を評価する必要があります。 信用格付けのみに依存しない:ベトナムの信用格付けシステムはまだ発展途上であり、格付けされている企業の数は限られています。そのため、投資家は信用格付けのみに依存するのではなく、発行体の財務諸表と事業状況を合わせて検討する必要があります。 1.2. 流動性リスク 概念:流動性リスクとは、投資家が満期日前に債券を売却しようとした際に、買い手が見つからない、または期待よりも低い価格を受け入れざるを得ないといった困難に直面する可能性を指します。 流動性に影響を与える要因:債券の流動性のレベルは、発行体、売買高、市場環境など、多くの要因に依存します。取引量の少ない債券は、通常、再売却がより困難です。 投資家への影響:市場の変動が激しい時期、特に金利が上昇する際には、債券の購入需要が減少し、譲渡がより困難になる可能性があります。その場合、投資家は満期日まで債券を保有するか、当初の価値よりも低い価格で売却を受け入れる必要があるかもしれません。したがって、債券に投資する際には、利回りと流動性の両方を考慮する必要があります。 ベトナム市場の特殊性: 私募社債はHNX集中取引システムでの取引が義務付けられています:政令第200/2026/NĐ-CP号(2026年6月5日から施行)によると、私募社債はハノイ証券取引所(HNX)の私募社債取引システムに集中取引を登録する必要があります。このシステム外での売買は規定違反とみなされます。 一部の特別な場合に限り、システム外での取引が可能です:店頭取引(OTC取引)は現在、相続、贈与による所有権移転、または裁判所の決定による財産分割など、一部の特別な場合にのみ適用されます。 流動性は上場株式よりも低い可能性があります:集中取引システムが導入されたとはいえ、社債の流動性は、発行体や市場での実際の売買高に応じて、上場株式よりも低い可能性があります。 詳細を見る:社債とは?投資の機会とリスク 1.3. 金利リスク 概念: 金利リスクとは、市場金利が変動した際に債券の価値が影響を受ける可能性のことです。金利が変動すると、保有している債券の価格は上昇または下落する可能性があります。 金利と債券価格の関係: 債券価格と金利は逆相関の関係にあります。金利が上昇すると債券価格は通常下落し、逆に金利が下落すると債券価格は上昇する傾向があります。このリスクは、金利変動の影響をより長期間受けるため、長期債券においてより高くなる傾向があります。 デュレーション – 債券価格の感応度を測る指標: デュレーション(債券の期間)とは、金利変動に対する債券価格の感応度を測る指標です。デュレーションが高いほど、金利が変動した際の債券価格の変動は大きくなります。 1.4....
詳細を見る
銀行債券を購入すべきか、定期預金にすべきか?安全な投資チャネルはどちらですか?
4:44:11 CH - 31/10/2026

銀行債券を購入すべきか、定期預金にすべきか?安全な投資チャネルはどちらですか?

銀行預金と銀行債の購入はどちらも、元本保全と利息収入を目的とした投資チャネルです。しかし、これら2つの形態は、収益率、流動性、リスクレベル、および適切な対象が異なります。では、銀行債を購入すべきでしょうか、それとも銀行預金にすべきでしょうか?以下の記事では、お客様の財務目標に合った投資チャネルを選択できるよう、詳細な比較を行います。 銀行預金とは、合意された金利を受け取るために、一定期間銀行に資金を預け入れる形態です。これは、ほとんどの人々にとって一般的で馴染みのある金融商品です。 銀行債とは、商業銀行が中長期の資金調達のために発行する債務証券です。債券を購入すると、投資家は銀行に資金を貸し付け、定期的な利息を受け取り、債券が満期を迎えると元本が償還されます。 1. 詳細比較:銀行債と銀行預金 適切な投資チャネルを選択するために、利益、リスク、流動性、期間といった重要な基準で銀行債と銀行預金を比較してみましょう。 基準 銀行預金 銀行債 利益(金利) 低い。期間や銀行によって異なりますが、一般的に年4.5%~7.8%程度です。一部の特別プログラムや大口預金では年8.9%~10%に達することもあります。 高い。債券の種類や市場状況によりますが、通常年8.3%~8.6%程度、またはそれ以上です。 リスクレベル 低い。主なリスクはインフレによるもので、預金の実質価値が減少します。 高い。信用リスク(発行体の支払い不能)、流動性リスク、金利リスクが含まれます。 流動性 高い。期日前解約は可能ですが、通常は普通預金金利のみが適用されます。 低い。流通市場で譲渡または売却することは可能ですが、常に容易に売却できるとは限らず、売却価格が購入価格を下回る可能性があります。 適切な期間 短期および中期、通常1~36ヶ月です。 中期および長期、一般的に1~10年です。 預金保険 あり。信用機関への預金は、規定に従い預金保険の対象範囲内です。 なし。債券は預金保険の対象範囲外です。投資家は発行体の安全性を自ら評価する必要があります。 2. 詳細分析:銀行債と銀行預金のリスクとメリット 基本的な基準を比較するだけでなく、各投資形態のメリットとリスクを明確に理解する必要があります。これにより、ご自身の許容リスクレベルと財務目標に合ったチャネルを選択できるようになります。 2.1. 銀行預金:絶対的な安全性と限定的な収益性 預金は、安全性と安定性を優先する人々に適した選択肢です。この形式は金利が予測しやすく、市場変動の影響を受けにくいですが、収益率は高くなく、インフレの影響を受ける可能性があります。 基準 メリット リスク 元本安全性 リスクレベルが低く、元本保全を優先する人に適しています。預金は預金保険制度によって保護され、銀行は国家銀行の監督下にあります。 低いとはいえ、銀行が財政難に陥るリスクは存在します。預金保険の限度額を超える金額は、より高いリスクを負う可能性があります。 収益性 期間に応じて金利が固定されているため、収益を予測しやすく、市場変動の影響を受けにくいです。 インフレ率が預金金利を上回る場合、預金の実際の価値は時間とともに減少する可能性があります。...
詳細を見る
どの企業が社債を発行できるか?2026年の最新条件
4:43:47 CH - 31/10/2026

どの企業が社債を発行できるか?2026年の最新条件

社債は一般的な資金調達手段であり、企業が事業活動や投資のための資金を補うのに役立ちます。しかし、すべての企業が発行を許可されているわけではありません。では、どの企業が社債を発行できるのでしょうか、どのような条件を満たす必要があるのでしょうか、そして投資家はどのようなリスクに注意すべきでしょうか?本稿では、社債発行に関する現行の規制と手続きに関する最新情報を提供いたします。 1. 社債を発行できる企業形態は? ベトナムの現行法規(証券に関する法令、特に政令第200/2026/NĐ-CP号に記載)によると、社債を発行できる企業は、合法的に設立され運営されている株式会社または有限責任会社(TNHH)でなければなりません。 具体的には、ベトナムの法律は以下の企業形態に社債の発行を許可しています。 株式会社:これは、社債発行が許可されている一般的な企業形態です。 有限責任会社:1人有限責任会社および2人以上の有限責任会社を含みます。 注記:発行が許可されることは前提条件にすぎません。実際に社債を発行するためには、企業は発行形態(私募または公募)に応じて特定の条件を満たす必要があります。例えば、私募の場合、企業は資金利用の効率性と返済能力について「自己借入、自己返済、自己責任」の原則を遵守しなければなりません。 2. 社債を発行できない会社 ベトナムの法律の規定により、すべての企業が社債を発行する権利を持つわけではありません。以下の対象は、社債の発行が許可されていないか、発行の条件を満たしていません。 合名会社:合名会社は、社債やその他の種類の証券を発行することはできません。その理由は、合名会社の社員が会社の債務に対して自己の全財産をもって無限責任を負うためです。この特性から、法律は合名会社が証券発行を通じて資金を調達することを許可していません。 個人事業主:個人事業主も社債の発行は許可されていません。これは個人が所有する事業形態であり、事業主はすべての財務上の義務に対して無限責任を負います。同時に、個人事業主は、市場で証券を発行するために必要なガバナンス構造と情報開示の要件を満たしていません。 発行条件を満たさない企業:社債の発行が許可されている株式会社または有限責任会社であっても、法律の規定に従ってすべての条件を完全に満たさない限り、企業は発行できません。 3. 企業が社債を発行するための必須条件 ベトナムの法律は、市場の透明性を確保し、投資家を保護するために、社債発行の条件を厳格に定めています。 私募または公募の形態に応じて、企業は異なる条件を満たす必要があります。 以下の条件は、政令第200/2026/NĐ-CP号(2026年6月5日発効)に規定されており、政令第153/2020/NĐ-CP号、政令第65/2022/NĐ-CP号、および政令第08/2023/NĐ-CP号に代わるものです。 3.1. 一般的な条件 どのような発行形態を選択するかにかかわらず、企業は以下の条件を満たす必要があります。 **株式会社**または**有限会社**であり、ベトナムで合法的に設立され、活動していること。 企業内の権限ある機関(株主総会、取締役会または社員総会)によって承認された**社債発行計画**があること。 **自己借入、自己返済、自己責任**の原則を実行すること。これには、資金を適切な目的に使用し、満期時に社債の元本および利息の支払能力を確保することが含まれます。 さらに、政令第200/2026/NĐ-CP号は以下を規定しています。 社債の条件変更は、流通している同種類の**社債総数の少なくとも65%**の承認を得る必要があります。 企業は社債発行計画において**発行目的を具体的に**明記する必要があります。 個人であるプロの証券投資家に関する新しい規定があります。 調達資金がプロジェクトの進捗に応じてまだ支出されていない場合、企業は資金の流れを最適化しつつ、投資家の安全を確保するために、商業銀行に預け入れるか、預金証書を購入することが許可されています。 3.2. 非公開社債発行の条件 非公開発行とは、限られた数の投資家またはプロの証券投資家のみを対象とした社債の募集形態です。一般的な条件に加えて、企業は以下も満たす必要があります。 条件 要件 事業期間 企業登録証明書が発行された日から最低1年間事業活動を行っていること。 財務状況 発行時点で延滞債務がないこと。...
詳細を見る

今すぐACBSで資産運用を始めましょう!

簡単な手続きでACBSの口座を開設できます。証券市場へのアクセス、スピーディーなお取引、投資機会の活用をサポートします。

1group 5117
IconIcon
ウェブ取引
ウェブ取引
908icon908icon
リサーチセンター
リサーチセンター
546icon546icon
キャンペーン
キャンペーン