 個人のお客様
 機関投資家



初回レポート – DGC
31/10/2026 - 7:36:15 CHドゥックザン化学株式会社 (DGC VN)
持続的な成長事業を持つ企業に対し、投資判断:中立(目標株価100,986ドン)
DGCは化学産業で事業を展開する企業です。同社の主要事業は、黄リン、各種リン酸、肥料、飼料添加物などのリン製品の製造です。
リン製品製造における業界のリーディングカンパニー:現在、DGCはベトナムで最大の設計生産能力を持つ企業です。さらに、同社の製品品質は優れており、韓国や日本のようなハイテク製品生産国への輸出要件を満たしています。
健全なバランスシートと十分な事業拡大の可能性:長年にわたり、同社の手元現金は常に総負債を上回っています。2022年の業績により、同社の純現金は2021年末時点と比較して約3倍に増加しました。
他産業への事業拡大を目指す:リン産業でのさらなる拡大だけでなく、同社は(i) Nghi Son苛性ソーダ(NaOH)プロジェクト、(ii) Tay Nguyenボーキサイトプロジェクトなど、他産業への拡大に向けた大規模プロジェクトも有しています。これらのプロジェクトは、長期的にDGCの主要な成長ドライバーとなるでしょう。
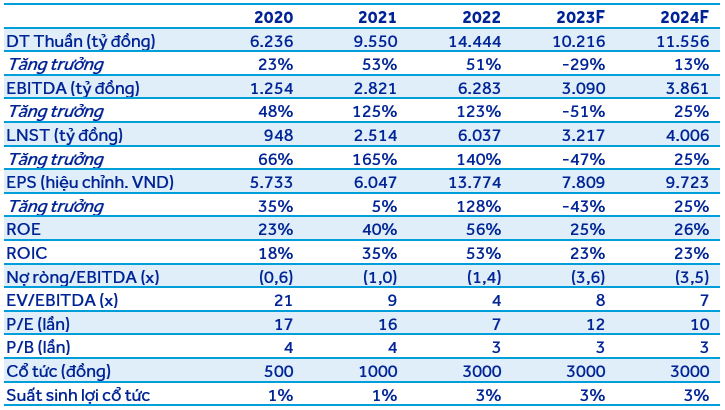
2023年、DGCの売上高は10兆2,160億ドン(前年同期比29%減)、税引後利益は3兆2,360億ドン(前年同期比46%減)に達すると予想しています。達成された売上高は同社計画より8%低い見込みですが、税引後利益は8%高くなる見込みです。これは、黄リン価格が同社の予想よりも早く回復したものの、市場需要が弱かったためです。
しかし、商品価格が緩やかに回復を続けるため、翌年には状況がより良好になるでしょう。当社は、DGCの売上高が11兆5,560億ドン(前年同期比23%増)、純利益が3兆6,810億ドン(前年同期比23%増)に達すると予測しています。
DCF法とP/E法を組み合わせて、DGCの株式を1株あたり100,986ドンと評価します。これは7%の利回り(配当込み)に相当します。したがって、当社は中立を推奨します。
詳細は添付レポートをご覧ください。




