個人のお客様
 機関投資家



DHC業績速報 – 買い
31/10/2026 - 7:38:23 CHドンハイベンチェ株式会社 (HSX: DHC)
DHCは2023年第3四半期の業績を発表しました。売上高は7950億ドン(前年同期比18.1%減)、売上総利益は1070億ドン(同15.1%減)、税引後利益は560億ドン(同12.5%減)でした。2023年1-9月期累計の税引後利益は2340億ドンとなり、会社の年間計画の78.0%、当社の当初予測の68.8%を達成しました。
2023年第3四半期の売上高は、前年同期比18.1%減、2023年第2四半期比0.7%減の7950億ドンでした。主な原因は、生産量が安定している一方で、製品販売価格が下落したことにあると当社は考えております。具体的には、製紙協会(VPPA)のデータによると、2023年第3四半期のテストライナー平均価格は427ドル/トン(前年同期比10.3%減)、中質紙価格は340ドル/トン(同23.1%減)でした。
一方、売上原価も前年同期比18.6%減となりました。具体的には、VPPAによると、2023年第3四半期の原材料である再生紙OCC 11 – 米国の平均価格は181ドル/トン(前年同期比9.5%減)、OCC – 日本の価格は146ドル/トン(同24.7%減)でした。これにより、売上総利益率はわずかに低下し、2022年第3四半期の13%に対し12.5%となりました。1-9月期累計の売上総利益率は16.0%でした。
2023年第3四半期の金融収益および金融費用は安定的に管理されました。金融費用は前年同期比11.9%減の122.3億ドンとなりました。一方、支払利息は前年同期比74.4%増の85億ドンに増加しましたが、これは主に日々の事業活動を賄うための短期借入金の増加によるものです。
当社は2023年第3四半期において、販売費および一般管理費を抑制し、それぞれ前年同期比14.6%減、同12.2%減の259億ドン、94億ドンとしたことで、より効率的に運営されました。
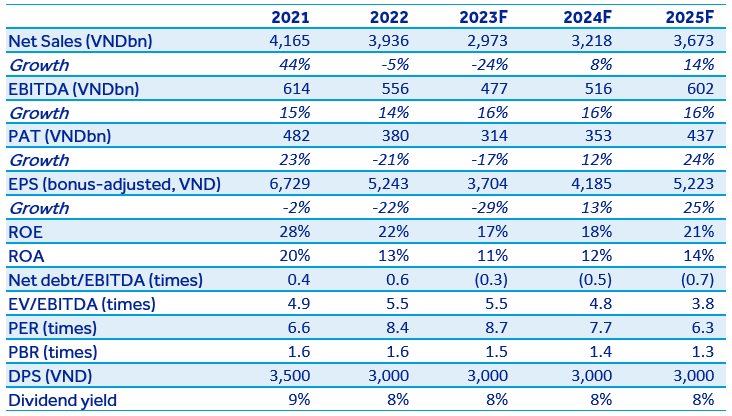
簡易結論:2023年第3四半期の業績は、DHCが設定した税引後利益計画の78.0%を達成しましたが、当社の以前の予測の68.8%に留まりました。当社はDHCの製品販売価格予測を以前の予測から引き下げたため、2023年の売上総利益率は前年同期比0.5%減の16.0%に留まります。2023年の税引後利益予測は、直近のレポートでの3400億ドンに対し3140億ドンとなります。2024年(予測)については、税引後利益予測を3530億ドン(前年同期比12.4%増)に引き下げました。その結果、DHCの評価額は以前の評価額から10.5%減少し、1株あたり50,766ドンとなりました。これは期待総収益率37.9%に相当します。当社はDHCに対する「買い」の投資判断を維持します。