 個人のお客様
 機関投資家



MWG更新 – 買い
31/10/2026 - 7:54:54 CHCTCP ĐẦU TƯ THẾ GIỚI DI ĐỘNG (MWG VN)
買い推奨を維持するものの、購買力の低下の影響がますます大きくなる状況において、2023年の同社の成長に対するより慎重な見方を反映するため、当社は予測を下方修正いたします。
MWGは、2022年第4四半期に純売上高と税引後利益が前年同期比でそれぞれ15.3%および60.4%減少したと発表しました。この減少は、2021年第4四半期の比較対象が高かったことを考慮すると、ある程度予測されていましたが、購買力の低下、金利費用の前年同期比92%増、および販売費および一般管理費/純売上高比率の上昇により、この結果は予想を下回りました。2022年通期では、純売上高は前年比8.5%増加し、当社の予測の98%を達成しました。一方、税引前利益と税引後利益は前年比でそれぞれ6.4%および16.3%減少し、当社の予測の91%を達成しました。これは主に以下の理由によります。
i) 販売費および一般管理費/純売上高比率の増加 (2022年に18.1%、2021年に17.7%と比較して)、
ii) 2021年の純金融収益573.2億ドンに対し、純金融費用69.5億ドンを計上したこと。これは主に、金融費用が前年比102%増加したこと (主に金利費用による) が原因です。
iii) BHXの再編費用が約500億ドンであったこと、
iv) 実効法人税率の上昇 (2022年: 29.7% 対 2021年: 24.3%)。
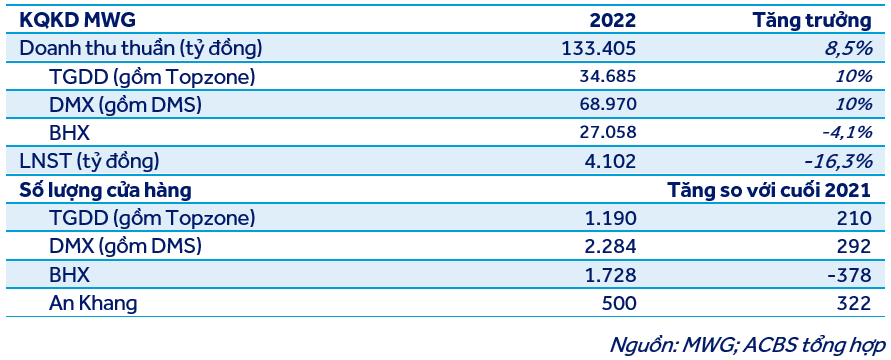
TGDDとDMX (TopzoneおよびDMSを含む) の売上高は前年比約10%増加しました。これは、第3四半期と第4四半期の相反する結果が、前年の比較対象と不利な事業環境の影響を受けたため、2022年下半期には緩やかな一桁成長を含みます。BHXの事業成績は再編後に改善しましたが、通期の売上高は前年比4.1%減少しました。
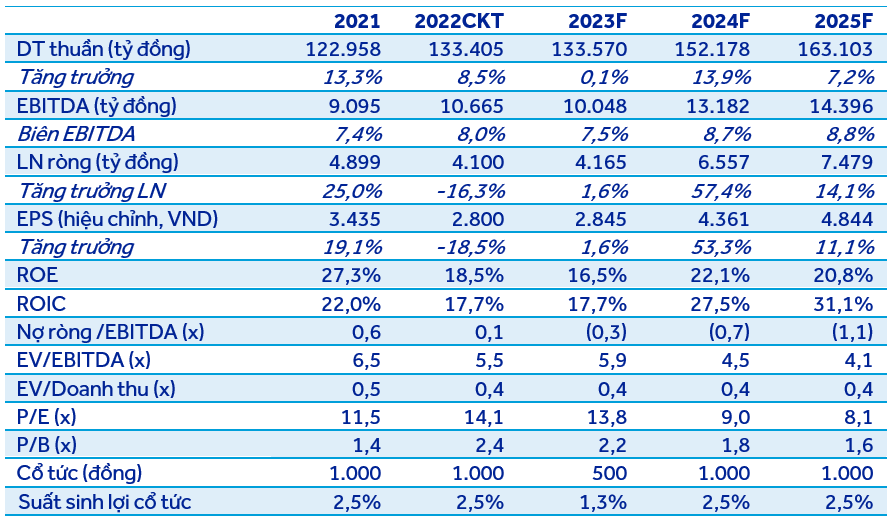
詳細レポートは以下の添付ファイルをご覧ください。




