 個人のお客様
 機関投資家



QTP 2022年第4四半期 – 低調な業績
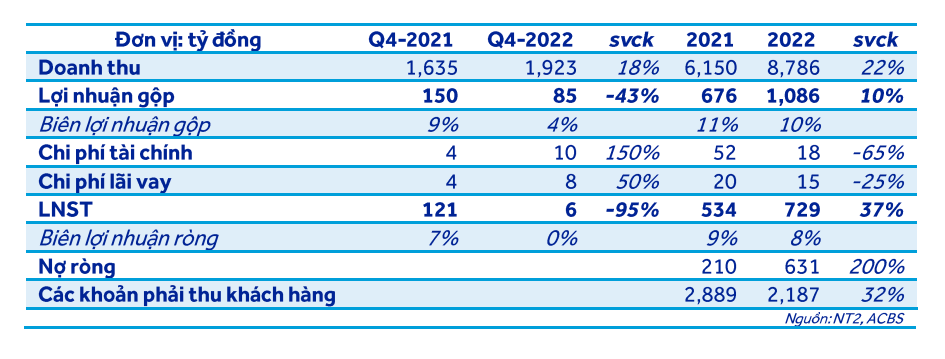
31/10/2026 - 8:00:28 CHQTPの2022年第4四半期の売上高は22.62億ドンに達し、前年同期比(YoY)3%減となりました。一方、売上原価は前年同期比14%増加し、21.73億ドンを占めました。その結果、売上総利益はわずか8.9億ドンとなり、前年同期比79%減となりました。売上総利益率は4%に留まり、前年同期の18%から大幅に低下しました。主な原因は以下の通りです。
1. 3年連続で発生した異常気象のラニーニャ現象の影響を受け続けたため、発電量が減少したこと。降水量が増加し、水力発電所にとって有利な状況となり、環境保護に関連する問題から、水力発電が優先的に稼働されたためです。
2. これに加えて、主要な投入原材料である輸入石炭価格が年末にかけて再び上昇し、前年平均と比較して高水準を維持し続けたこと。具体的には、企業の売上原価構成において原材料費が前年同期比18%増加しました。
2022年第4四半期の支払利息は1.1億ドン減少し、前年同期比25%減となりました。一般管理費は15.7億ドン減少し、前年同期比79%減となりました。これは、2021年第4四半期に計上していた売掛金引当金が不要になったためです。一般管理費や支払利息など、多くの費用削減に努めたにもかかわらず、当社の税引後利益はわずか2.6億ドンに留まり、前年同期比86%減となりました。純利益率はわずか1%でした。
2022年第4四半期末時点の純負債は10.92億ドンでした。当社は2022年に10.63億ドンの借入金を返済しました。同様の事業環境が続けば、当社は2023年に債務を完済できる可能性があります。さらに、売掛金は4.66億ドン増加し、前年同期比23%増となりました。これは流動資産の69%を占めています。
コメント:
以前の予想通り、ラニーニャ現象は、2022年半ばまでではなく(2022年初頭の早期予測のように)、2023年初頭まで予想よりも長く続くと予測されており、これにより降水量が増加し、水力発電所からの発電量が増加しました。水力発電は、コストが低く環境に優しいという理由から火力発電よりも優先され、これが2022年第4四半期の火力発電グループの低調な業績の一因となりました。しかし、最新の気候予測によると、エルニーニョ現象が早期に回帰し、平年より降水量が多いサイクルが終了すると予想しており、これが火力発電所の競争力に一定の優位性をもたらすと考えております。特にQTPは、北部の4つの主要経済圏に位置しており、周囲には多くの工業団地があります。
しかしながら、経済全体の減速が工業団地からの電力需要に影響を与えることを懸念しております。2022年12月のPMIが46.4にまで低下し続けている状況です。さらに、投入石炭価格は依然として明確な下落傾向を示しておらず、高水準で推移しております。これは引き続き企業の売上総利益率に影響を与えるでしょう。その上、QTPの発電所からのほぼ全量を買い取り、支払いを行っているEVNは、最新の発表によると、2022年には30兆ドンを超える大幅な損失を計上する可能性があります。これはEVNの支払い能力に影響を与え、QTPの2022年第4四半期報告書に一部反映されている売掛金への圧力を高めることになります。




