 個人のお客様
 機関投資家



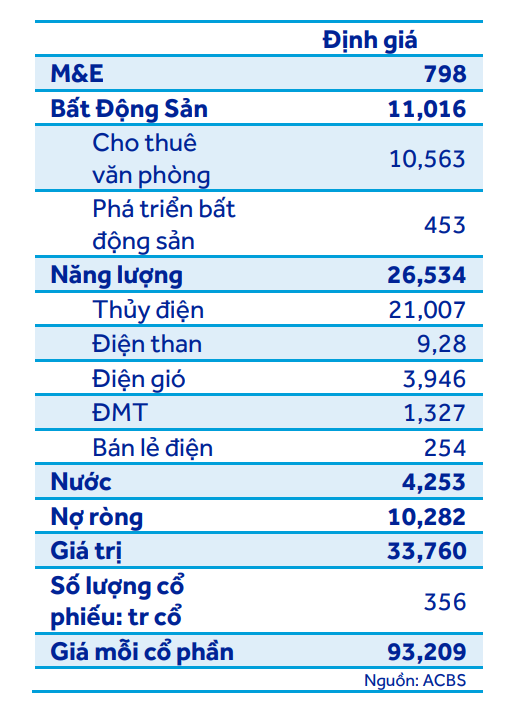
REEは、投資ポートフォリオの重点を主にエネルギー部門、特に再生可能エネルギーに移しました。当社は「買い」を推奨し、公益事業分野への重点的なポートフォリオ投資により、期待される総利益の32.5%を占める1株あたり93,209ドンの目標株価を設定しています。
REEは、水力発電、石炭火力発電、風力発電、太陽光発電を含む魅力的な多様なエネルギーポートフォリオを保有しており、M&E部門に代わり、同社の長期的な方向性の中心となっています。将来的には、REEは再生可能エネルギーにより高い優先順位を置き、化石燃料(特に石炭火力発電所)への依存度を低減する予定です。これは、2021年の国連気候変動会議(COP26)での2050年までのカーボンニュートラル達成へのコミットメントと、ベトナムの国家エネルギー開発戦略の方向性に関する政治局決議55-NQ/TWに準拠しています。2022年、REEは風力発電所の発電容量をさらに100MW追加することを目指しています。
同社の純利益率は改善し、税引後利益(LNST)はより安定しています。これは、エネルギー部門がM&E部門を上回り、主要な事業部門となったためです。2022年、REEの税引後利益(LNST)は目覚ましい成長を遂げると予想されます。これは、2021年第4四半期から稼働を開始した新しいThượng Kon Tum – VSH水力発電所(220MW)によりVSHの発電容量が約3倍に増加したこと、およびラニーニャ現象が予想よりも長く続いたことによるものです。この分野は、2022年のREEの成長に主要な触媒として貢献すると予測されています。
さらに、REEは145,000m2の賃貸オフィスビルを所有しており、変動の多い他の事業と比較して、より安定した収入源とキャッシュフローをもたらしています。2021年、不動産部門は8960億ドンの売上高と4610億ドンの税引後利益を達成しました。また、同社は現在、Etown 6プロジェクトによりこのセグメントを拡大しており、40,000m2を追加し、2023年第4四半期に完成予定です。
評価
エネルギー部門は、2018年以来、同社の主要な事業であったM&E部門に取って代わり、REEにとって最大の税引後利益貢献者となり、その後は不動産、水、そして最後にM&Eが続きます。
販売費および純負債はともに増加しました。これは、VSHの財務統合と、今後の代替再生可能エネルギープロジェクトを支援するためのその他の借入によるものです。そのため、総資産利益率(ROA)および負債資本比率(D/E)は短期的に悪影響を受けるでしょう。
REEは急速な成長企業ではないかもしれませんが、年間15%~20%の累積成長を達成できると予想しています。各セグメントの評価予測の合計に基づくと、REEの目標株価は1株あたり93,209ドンです。
• エネルギー、水、M&E部門は、市場における他の類似企業の評価の平均収益倍率に基づいています。
• オフィス賃貸は、キャップレートおよび他の類似企業に基づいています。
M&E部門は2022年に好業績を達成すると予想されています。これは、2021年の業績がCOVID-19予防措置の影響による不動産開発の減速によって強く影響を受けたためです。
詳細については、以下の添付レポートをご覧ください。




