個人のお客様
 機関投資家



クローズドエンド型ファンドとは?特徴と収益化の方法
専門家によって投資ポートフォリオが管理されているため、クローズドエンド型ファンドは株式よりもリスクの低い投資形態と見なされています。クローズドエンド型ファンドは初心者にとって安全な投資チャネルなのでしょうか?本稿では、投資家がクローズドエンド型ファンドとは何か、その特徴、そして魅力的なリターンを生み出す仕組みを明確に理解できるよう支援します。
1. クローズドエンド型ファンドとは?
2019年証券法第4条第40項によると、クローズドエンド型ファンドとは、公募されたファンド受益証券(CCQ)が投資家の要求に応じて買い戻されない公募ファンドのことです。
2. クローズドエンド型ファンドの収益創出の仕組み
ファンドは専門のファンド運用会社によって運営・管理されています。経験豊富な金融専門家が、株式や債券などの証券の種類を分析、選別し、投資を実行します。
収益創出メカニズム:
- ファンドの投資パフォーマンスは、ファンド運用チームの戦略に依存します。投資判断は、企業の成長可能性、市場の見通し、証券価格の変動を評価した上で下されます。
- 投資家はファンドの投資決定に参加する権利はなく、CCQの買値と売値の差額からのみ利益を得ます。
| 投資家の利益は以下の計算式で算出されます:
利益 = (CCQ売却価格 – CCQ平均購入価格) × CCQ売却数量 ここで、CCQ価格は以下の計算式で算出されます: CCQ価格 (NAV/CCQ) = ファンドの純資産総額 (NAV) / 発行済みファンド受益証券総数 (CCQ) |
注記:
- 純資産価値(NAV)(現在の1CCQの真の価値)の増減は、ファンドの投資活動の効率に依存します。
- NAV/CCQ価格は、市場における実際の取引価格ではありません。
- 市場でのCCQ取引価格は、市場の需給、投資家の心理、政策や経済ニュースなどのマクロ経済要因の影響により、NAVと異なる場合があります。
- 上記の利益計算式には、管理手数料、取引手数料、税金などの費用は含まれていません(各ファンドの公式ウェブサイトで詳細な手数料表をご確認ください)。
さらに、クローズドエンド型ファンドの投資活動による利益は、ファンドの利益分配方針に応じて、再投資のために留保されるか、配当として投資家に分配される場合があります。
3. クローズドエンド型ファンドの特徴
クローズドエンド型ファンドには、以下の顕著な特徴があります。
3.1. 規模の制限
クローズドエンド型ファンドには、メンバーファンドと公募ファンドの2つの形態があります。
- メンバーファンド:最大30名の投資家に限定されます。
- 公募ファンド(上場):最低100名の投資家が必要です。
詳細はこちら:公募ファンドとは?初心者にとって安全な投資チャネル
3.2. 運用期間の制限
ファンドの運用期間は、ファンド設立時に合意されます。クローズドエンド型ファンドが運用期間の延長を希望する場合、ファンドの投資家による承認が必要であり、同時に延長申請提出時点(ファンド期限切れの少なくとも30日前)の直近の評価期間における純資産価値が500億ドン以上でなければなりません。
3.3. 取引制限(流動性)
クローズドエンド型ファンドには、以下のような特別なCCQ発行・取引メカニズムがあります:
- CCQの公募は、初回資金調達期間中に限り、仲介者(ファンド運用会社、証券会社、または取引手数料を伴うブローカー)を通じて行われます。
- クローズドエンド型ファンドは、ファンドの資本金が増加した場合にのみ追加のCCQを発行します。その際、クローズドエンド型CCQは、譲渡可能なクローズドエンド型CCQ購入権の発行を通じて、ファンドの既存投資家に対してのみ発行されます。既存投資家が購入権をすべて行使しなかった場合、外部投資家に対して発行されます。
- 初回CCQ公募(IPO)後:
- 投資家は資金の引き出しや追加拠出を要求することはできません。
- ファンド運用会社も投資家からCCQを買い戻すことはありません。
- クローズドエンド型CCQは、通常の株式と同様に市場で上場・取引されます(投資家間の流通市場での取引)。
3.4. NAVに対する価格変動が大きい
クローズドエンド型ファンドは、NAVに対する価格変動幅が大きいですが、その理由は以下の通りです。
- IPO後、投資家は証券取引所で相互に売買するのみで、運用会社とは直接取引しません。
- 価格は市場の需給に左右されるため、NAVよりも高くなることも低くなることもあります。
- 将来の投資パフォーマンスに対する市場心理、あるいは経済・政治ニュースなどのマクロ経済要因は、いずれも市場での取引価格に強く影響を与える可能性があり、その結果、市場で取引されるファンド受益証券の価格がファンドの実際の価値と大きく乖離することがあります。
4. クローズドエンド型ファンドの種類
クローズドエンド型ファンドには、会員制ファンドと公募型ファンドの2種類があります。各ファンドの主な特徴は以下の通りです。
| 会員制クローズドエンド型ファンド | 上場クローズドエンド型ファンド |
|
|
5. クローズドエンド型ファンドとオープンエンド型ファンドの区別。各ファンドの長所と短所
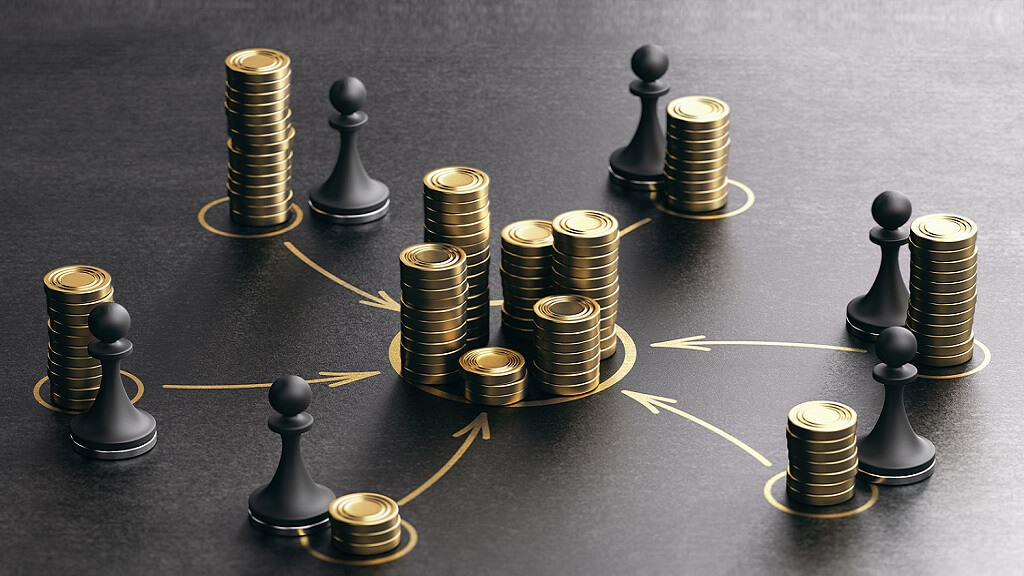
投資家は、効果的な投資のためにオープンエンド型ファンドとクローズドエンド型ファンドを明確に区別する必要があります。以下に概要比較表を示します。
| 基準 | オープンエンド型ファンド | クローズドエンド型ファンド |
| 本質 | オープンエンド型ファンドは継続的に資金を調達し、投資家が運用会社または販売代理店から直接ファンド受益証券を売買することを許可します | クローズドエンド型ファンドは、ファンド設立時に一度だけ資金を調達し(ブローカーを介した取引)、ファンドの資本金が増加した場合にのみ追加のファンド受益証券を発行します。その後、クローズドエンド型ファンド受益証券は証券取引所に上場され、投資家間で取引されます |
| 運用期間 | 固定された期限はありません。 | 固定された期限があります。 |
| 資金規模 | 制限なし | 満期まで安定しており、資金は一度だけ、または資本金が増加したときに調達されます。 |
| 初期出資要件 | 募集登録された受益証券の総額は最低500億ドンです。多くのオープンエンド型ファンドでは、投資家がファンド受益証券を最低100,000ドン、または1単位あたりわずか10,000ドンから購入できると規定しています(価格は時点によって更新されます)。 | クローズドエンド型ファンドは、当初の資金調達のために受益証券を一度だけ発行するため、募集登録額は通常大きくなります。したがって、各投資家がクローズドエンド型ファンドに投資する最低額は、各ファンドの規定に応じて、オープンエンド型ファンドよりも大きくなります。 |
| 保有現金量 | 要求された場合に投資家からファンド受益証券を買い戻すために、常に一定量の現金を準備しています。 | 現金を準備する必要はありません。 |
| 流動性 | 投資家が運用会社にファンド受益証券を売却できるため、高いです。 | ファンド受益証券は投資家間の流通市場でのみ取引されるため、低いです。 |
| 収益 | (売却ファンド受益証券価格 – 平均購入ファンド受益証券価格) × 売却ファンド受益証券数 | |
| 投資家は運用会社と直接、純資産価値(NAV)通りの価格で売買します。オープンエンド型ファンドの収益は、ファンドの運用実績によって大きく変動する可能性があります。 | 投資家は市場でファンド受益証券を売買しますが、経済的要因や市場心理により、ファンド受益証券の価格はNAVと乖離する可能性があります。 | |
| NAVに対する価格変動 | オープンエンド型ファンドは手数料を差し引いたNAV価格でファンド受益証券を買い戻すため、ごくわずかな手数料を除き、ファンド受益証券の取引価格はNAVの実際の価値と変動しません。 | かなり高いです(流通市場の需給の影響による)。 |
| 長所 | 柔軟性、安全性、高い流動性 | 資金源が安定しているため、運用会社は長期資産や高収益資産に集中できます。 |
| 短所 | 投資家はファンド受益証券の売却手数料を追加で支払う必要があります。 | 流動性が低く、期間や規模に制限があり、途中で資金を引き出すことはできません。 |