 個人のお客様
 機関投資家



SCS アップデートレポート – 買い
31/10/2026 - 7:23:14 CHサイゴン貨物サービス株式会社 (HSX: SCS): 2024年第2四半期は堅調な成長を継続し、上半期で通期税引前利益計画の56.1%を達成しました。
2024年第2四半期の業績は堅調な成長を継続しました。純売上高は2,641億ドン(前年同期比+53.4%)に達し、主にターミナル運営事業からの貢献(2,471億ドン、前年同期比+55.5%)によるものです。売上総利益は2,128億ドン(前年同期比+58.5%)に達し、売上総利益率は80.5%を記録し、2023年第2四半期から2.5%増加しました。税引前利益と税引後利益はそれぞれ2,133億ドン(前年同期比+44.5%)と1,895億ドン(前年同期比+46.6%)を達成しました。
2024年上半期累計では、純売上高は4,769億ドン(前年同期比+42.6%)、税引前利益は3,815億ドン(前年同期比+37.9%)に達しました。この純売上高と税引前利益の結果は、経営陣による2024年事業計画の49.3%と56.1%を達成し、当社の2024年予測の51.4%と53.8%を達成しました。
2024年上半期累計のSCS経由貨物取扱量は128,730トン(前年同期比+42.6%)に達し、そのうち国際貨物は95,637トン(前年同期比+23.9%)、国内貨物は33,093トン(前年同期比+50.5%)でした。
見解: SCSの堅調な業績は、2023年の低水準と比較した2024年上半期における輸出入活動の回復傾向と一致しています。当社は、特に2024年第3四半期の繁忙期には、この成長が継続すると予想しています。
見通しについて、貿易回復の状況下での新規契約獲得におけるSCSとTCSの競争力、および年間350,000トン(現在の設計能力比+75%)までの取扱能力拡大の可能性は、2024年下半期および2025年における成長を促進する要因です。
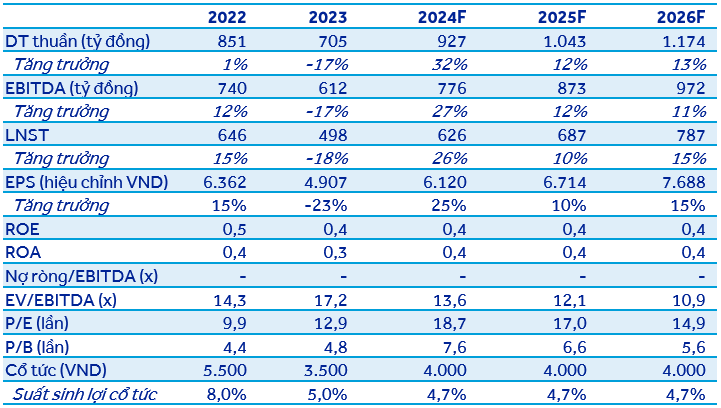
当社はSCSの2024年の成長予測を維持します。純売上高は推定9,270億ドン(前年同期比+31.5%)、税引後利益は6,260億ドン(前年同期比+25.7%)に達すると見込んでいます。2024年から2026年の期間における売上高と税引後利益の複合年間成長率はそれぞれ18.5%と16.4%です。2024年末時点でのSCS株式の公正価値は1株あたり114,300ドンであり、買いの投資判断です。
添付ファイルにてレポートの詳細をご覧ください。




