 個人のお客様
 機関投資家



PNJ更新 – 買い
31/10/2026 - 7:38:50 CHCTCP VÀNG BẠC ĐÁ QUÝ PHÚ NHUẬN (PNJ VN)
消費者購買力の低迷により、2023年第3四半期(9T2023)の業績は減少しました。これは、当社の税引後利益(LNST)計画の69%、および当社の予測の74%に相当します。年末のショッピングシーズンや祝祭により、減少幅は年末にかけて縮小すると予想されます。消費者購買力が徐々に改善するという期待に基づき、2024年には同社が再び成長する可能性があると予測しています。投資判断は「買い」とし、目標株価を2024年に86,049ドン/株に設定します。
PNJは、2023年第3四半期(9T2023)の売上高が23兆3,770億ドン(前年同期比8.6%減)、税引後利益が1兆3,400億ドン(前年同期比0.1%減)であったと発表しました。これは、売上高および税引後利益の両方において、当社の年間予測の74%に達しています。
全体業績に最も貢献している小売部門(売上高の約60%)の売上高は、2023年第3四半期(9T2023)に前年同期比10.5%減少しました。同社は、この減少幅が市場全体の減少幅よりも小さいと推定しています。2023年9月末時点で、PNJは390店舗(2022年末:364店舗)を運営しており、そのうち378店舗が金製品店(2022年末:343店舗)です。卸売売上高は前年同期比32.1%減少しましたが、24K金製品の売上高は前年同期比5.9%増加しました。
2023年第3四半期(9T2023)の利益率は、前年同期の17.4%から18.4%に改善しました。一方、売上総利益に対する販売費および一般管理費(SG&A)の比率は、2022年第3四半期(9T2022)の59.3%から59.9%にわずかに上昇しました。
棚卸資産は2022年末から7.6%、2023年6月末から4%減少し、2023年9月末時点では9兆7,090億ドンとなりました。純負債対自己資本比率は、2022年末の17%から2023年9月末にはわずか1%に改善しました。
2024年について、PNJの純売上高は34兆7,450億ドン(前年同期比9.9%増)、税引後利益は2兆1,110億ドン(前年同期比15.2%増)と予測しています。これは以前の予測から約5%の減少です。2024年末のPNJの目標株価は86,488ドン/株であり、これは総リターン率19.3%に相当します。
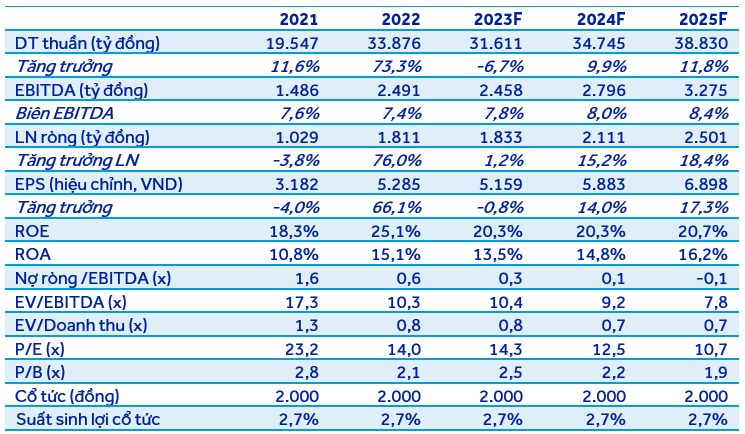
添付のレポートで詳細をご覧ください。




