 個人のお客様
 機関投資家



HPG – 市場と米ドル為替レートからの大きな圧力
31/10/2026 - 8:07:10 CHHòa Phátは2022年第3四半期の業績報告書を発表しました
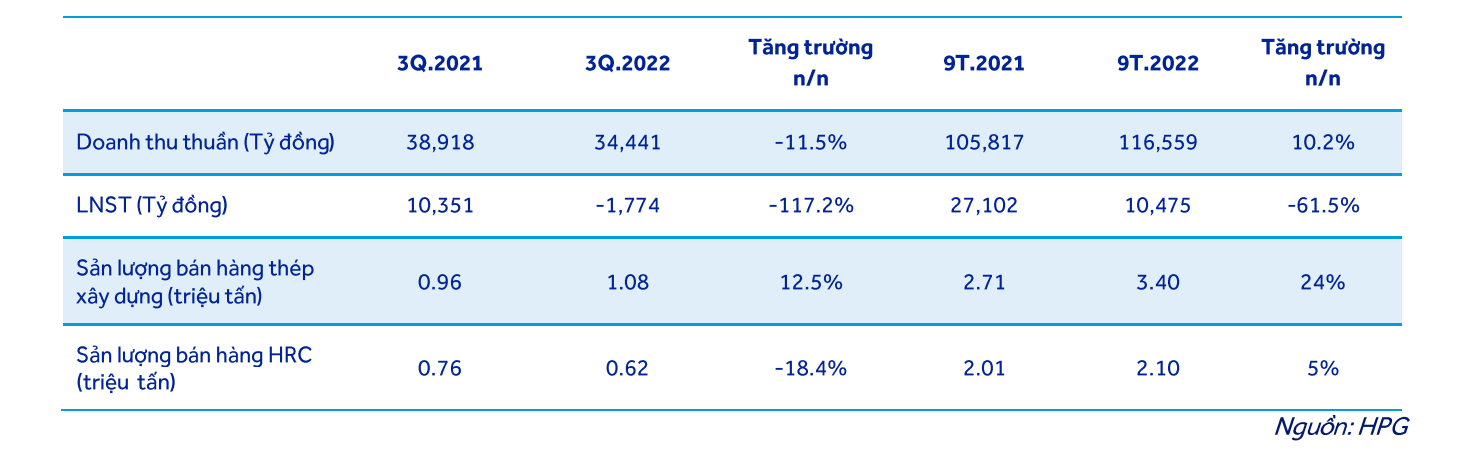
Hòa Phátは第3四半期に1,786億ドン(赤字)の損失を計上しました。これは、同社が2007年11月に上場して以来、2度目の四半期損失となります。不利な市場環境、すなわち鉄鋼販売価格の下落と原材料価格の高騰により、HPGの事業は損失を被りました。同社によると、建設用鋼材とHRCの平均販売価格は2022年第3四半期にそれぞれ3%と26%下落しました。当社の計算によると、これら2製品は2022年最初の9ヶ月間で同社の売上高の約58%と36%を占めました。これは、国内外経済が多くの困難に直面し、建設活動が停滞している状況下で、鉄鋼市場が需要の減少を目の当たりにしたためです。原材料費に関して、石炭市場はロシア・ウクライナ紛争の影響を強く受け、石炭価格を高騰させました。Hòa Phátの在庫サイクルは約3ヶ月です。最近石炭価格は下落しましたが、同社は第2四半期中旬から下旬にかけて高値の石炭を大量に仕入れました。現在、その石炭は第3四半期の売上原価に反映されています。
同社は前四半期比で売上高が9.3%減少したと報告しました。その内訳は、総販売量が約6.5%減少し、平均販売価格が約2.99%下落しました。販売価格が下落する一方で、売上原価は前四半期比で7.3%増加しました。その結果、当社の推定によると、製品1トンあたりの平均売上原価は前四半期比で13.6%増加し、粗利益率は第2四半期の18%から第3四半期には3%へと大幅に減少しました。粗利益率の急激な低下は、金利や為替レートなどの財務要因から大きな圧力を受けることになりました。HPGの借入金利は第3四半期中旬から上昇し始めました。第3四半期末の同社の負債残高は第2四半期末と比較して7.1%減少しましたが、金利の上昇により、第3四半期の支払利息は第2四半期と比較して17%増加しました。HPGの原材料のほとんどが米ドルで輸入されているため、米ドル高はHPGの財務費用に影響を与え、その結果、為替差損は1,013億ドン(第2四半期比+12%)に増加しました。販売費および一般管理費は安定を保っています。
全体として、市場要因による同社の粗利益率の急激な低下、および金利上昇と米ドル高による財務費用の増加が、HPGの第3四半期業績が損失を計上した主な要因です。同社は第3四半期に負債を削減しようと努めましたが、金利水準と米ドル為替レートは、来たる第4四半期における同社の注目すべきリスク要因です。高い原材料価格は第3四半期に計上されましたが、当社はコークス価格も9月中旬から下落していることを確認しており、これは第4四半期にHPGの粗利益率をある程度改善する可能性があります。しかし、不動産市場や建設需要から多くの前向きな兆候が見られないため、当社は2022年最終四半期のHPGに対して慎重な見方を維持しています。
HPGの事業活動におけるいくつかの明るい兆し
第3四半期に損失を計上し、同社が直面している困難な市場環境にもかかわらず、いくつかの注目すべき明るい兆しがあります。同社は競合他社から国内市場シェアを獲得し続けており、2022年9ヶ月間のHPGの市場シェアは36%に増加しました(2021年9ヶ月間は約31%でした)。
HPGの2つの主要プロジェクトであるコンテナ工場とDung Quất拡張プロジェクトは、当初の計画通りに進捗していると発表されています。同社はこれら2つのプロジェクトに財源を投入しています。コンテナ工場は2022年第4四半期に完成し、商業生産を開始する予定です。Dung Quất複合施設拡張プロジェクトは、敷地造成がほぼ完了しており、2024年初頭に計画通りに完了する可能性があります。
詳細については、以下の添付報告書をご覧ください。




