 個人のお客様
 機関投資家



 市場見通し
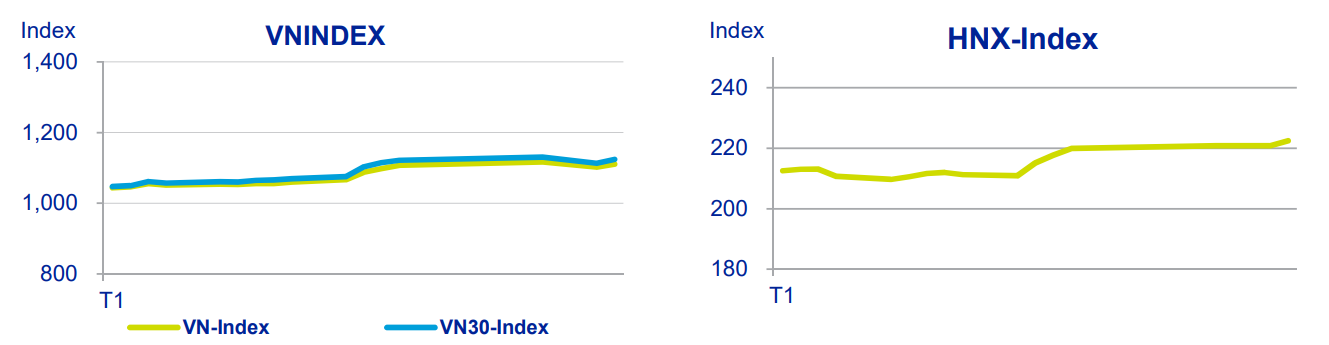
9月以降、世界的な景気後退懸念、国内金利の上昇、社債関連問題により下落した後、VN指数はかなり良好に回復しました。その一因は、(1)外国人投資家が買い越しを継続していること、(2)中国が経済活動を再開したこと、(3)FRBが今年中に利上げのピークを迎えるとの予測があることです。1月末、VN指数は10.34%上昇し1,111.18ポイントとなりましたが、1日の平均売買代金は10兆6,000億ドンにまで大幅に減少し、12月の14兆2,000億ドンと比較しても、2022年初頭の2022年4月の22兆3,000億ドンや2022年1月の27兆ドンと比べると大幅に低い水準です。VCB (+14.9%)は、BID、HPG、CTG、SAB、ACBとともに最も強力なサポートとなりました。銀行、不動産、食品、建設資材、小売、アパレル、テクノロジー、証券、物流など、ほとんどの業種が好調に回復しました。一方、EIB (-6.9%)は、前月に積極的に市場を支えた後、KDC、NLG、CREとともに市場を最も大きく押し下げました。その間、外国人投資家は買い越しを継続し、純買越額は37,870億ドンに達しましたが、11月と12月の過去最高水準である159,740億ドンおよび128,330億ドンを下回りました。その中でも、HPGはFUEVFVNDやSSIとともに、純買越額14,070億ドンで最も活発に買い入れられました。
全体的に、投資家心理は331銘柄が上昇し、70銘柄が下落したものの、かなり前向きです。また、市場の流動性は低下しましたが、これはテト休暇が長期化したためであり、外国人投資家は買い越しを継続しています。しかし、この回復局面の後、市場はより明確なトレンドを形成する前に、過去のレジスタンスレベルを再検証するための調整局面が必要となるでしょう。利益確定の圧力が強まる中、投資家はポートフォリオの比率を慎重に保ち、今後1130-1150ポイントでのVN指数の動向を注視すべきです。
詳細については、以下の添付レポートをご覧ください。




