 個人のお客様
 機関投資家



PVSクイックアップデート – 投資判断「買い」
31/10/2026 - 7:22:09 CHベトナム石油技術サービス株式会社 (HNX: PVS)
PVSは2024年第2四半期業績を発表しました。純利益は1,950億ドン(前年同期比13%減、前四半期比35.2%減)となり、当社の予想とほぼ一致しています。2024年上半期累計の純利益は前年同期比12.9%増の4,950億ドンで、年間計画の78%、当社予測の44%を達成しました。当社は2025年末までのPVSの評価をDCF法で実施し、1株あたり46,800ドンと評価しています。これは総利回り16.9%に相当し、投資判断は「買い」です。
PVSの2023年第2四半期の売上高は5兆5,770億ドン(前年同期比18.4%増)、純利益は1,950億ドン(前年同期比13%減、前四半期比35.2%減)でした。売上高の増加は主に石油技術船舶サービス部門と運用・設置・保守(O&M)修理部門の売上増によるものです。これら2部門の増加は、機械・建設(M&C)部門の売上減(前年同期比8%減)を補いました。一方、利益が減少したのは以下の理由によります。
- M&C部門の粗利益率が同期の1%に対しマイナス1%でした。
- 人件費および外部委託費の増加により、販売費および一般管理費が前年同期比32.6%増の3,080億ドンとなりました。
- 預金金利の低下により金融収益が前年同期比10.7%減の1,390億ドンとなった一方、金融費用は前年同期比102.7%増の303億ドンとなりました。
上記の要因は、関連会社からの持分法利益が前年同期比26.4%増の2,230億ドンとなったことによるプラスの影響を相殺しました。この増加は、(1) PVSがFSOビエンドン延長契約でより高いチャーター料金を締結したこと、および (2) USD/VND為替レートの上昇によるものです。
この結果、2024年上半期累計で、PVSは売上高9兆2,870億ドン(前年同期比10.4%増)、純利益4,950億ドン(前年同期比12.9%増)を計上し、それぞれ当社年間予測の37%と44%を達成しました。この進捗は、M&C部門が通常、売上高/利益の大部分を第4四半期に計上することに一部起因しています。
さらに、ロットB・オーモンプロジェクトに関して、PVSはこれまでにEPCI#1、EPCI#2、および3契約について、総額12億米ドルの制限付き落札通知(LLOA)を受領しています。しかし、このプロジェクトはまだ最終投資決定(FID)に至っていないため、M&C部門の展開速度および売上高/利益の成長は依然として遅いです。
結論: 当社はPVSの売上高予測を7%上方修正し、23兆8,460億ドンから25兆5,380億ドン(前年同期比32%増)としましたが、2024年通期の純利益予測1兆1,390億ドン(前年同期比11%増)は据え置きます。オフショア石油・ガスプロジェクト(ロットB・オーモン、ラックダーバン、スートゥーチャンII)および風力発電は、2024年から2030年の期間においてPVSの事業活動を積極的に支援する潜在的な要因と見なされています。
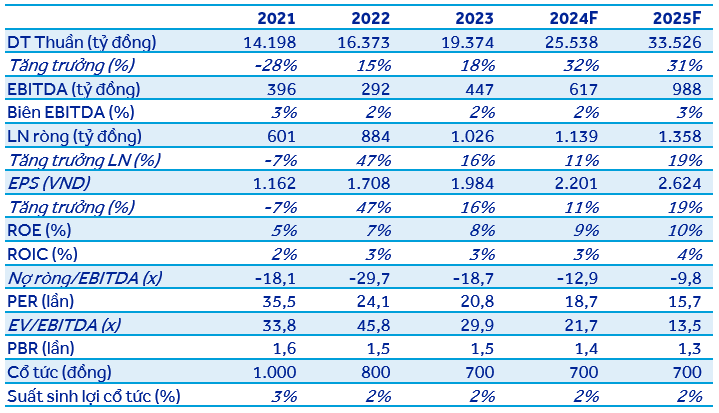
詳細は以下の添付ファイルをご参照ください。




