 個人のお客様
 機関投資家



BIDの更新 – 強気
31/10/2026 - 7:22:59 CHベトナム投資開発商業銀行
当社はBIDに対し「強気」を推奨いたします。1年間の目標株価は、目標P/B 2.0倍に基づき1株あたり54,000ドンです。今後の四半期の業績は、NIMの回復余地が大きいことと、強固な引当金バッファーによる資産の質の安定によって支えられます。
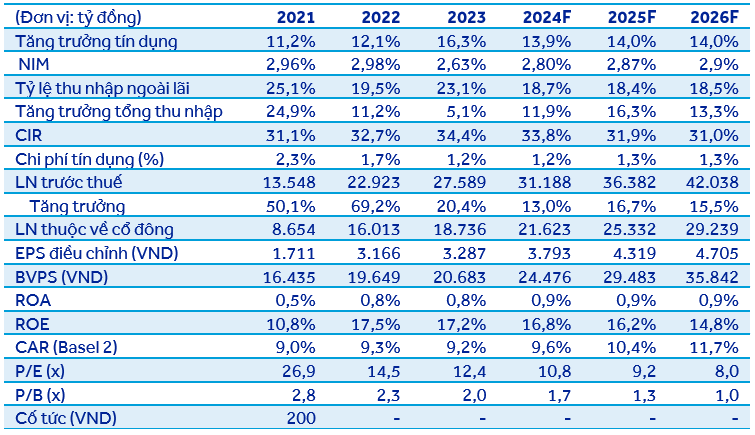
BIDの2024年第1四半期業績は、明確な回復を示していません。税引前利益は7兆3,900億ドンに達し、前年同期比6.8%増、前期比6.3%減となりました。これは主にNIMの大幅な低下によるものです。具体的には、2024年第1四半期のNIMは前年同期比で30ベーシスポイント、前期比で35ベーシスポイント低下し、わずか2.44%となり、業界で最も低い水準に属しています。
しかしながら、当社は、BIDのNIMには以下の理由により改善の余地が大きいと見ております。(1) 昨年の高金利預金調達が満期を迎えるにつれて、資金調達コストが引き続き減少すること、(2) BIDの貸出金利が現在業界で最も低い水準(約6.86%)にあり、さらなる引き下げ圧力があまりないこと。当社は、BIDの2024年通期のNIMが2.8%に達し、前年同期比で16ベーシスポイント増加すると予測しております。
BIDの貸出残高は2024年第1四半期にわずか0.9%の増加にとどまりましたが、2024年第2四半期にはかなり良好に回復し、6月28日時点での増加率は年初来5.83%に達し、業界全体の成長率に匹敵します。当社は、BIDの2024年通期の貸出成長率が14%に達すると予測しております。
2024年第2四半期について、BIDは税引前利益7兆8,000億ドンを計上し、前年同期比12.2%増、前期比5.5%増となると当社は予想しております。2024年上半期累計の税引前利益は、当社の通期予測の49%を達成すると見込まれております。
当社は、2024年の税引前利益が31兆1,880億ドンに達し、前年同期比13.0%増となると予測しており、その根拠は以下の通りです。
(1) バンカシュアランス、国債取引、オフバランス債権回収からの収益は引き続き困難に直面すると予想される一方、為替変動により外国為替事業は恩恵を受けるでしょう。当社は、2024年通期の非金利収入が前年同期比9.5%減となり、総収入の18.8%を占めると予測しております。
(2) 2024年通期の営業費用は前年同期比10.0%増と予測され、CIR比率(賞与引当金控除前)は昨年の34.4%から33.8%に低下するでしょう。
(3) 当社は、2024年の信用コストが昨年と同水準の1.2%となり、引当金費用が12.6%増加すると予測しております。2024年第1四半期の不良債権カバー率は、不良債権比率が26ベーシスポイント上昇し1.51%となったため、181%から153%に低下しましたが、これは依然として業界内で良好な引当金バッファー水準です。
発行価格の推定と、資本金の9%を対象とした第三者割当増資の影響
2023年株主総会決議に基づき、BIDは投資家向けに資本金の9%を第三者割当増資する計画です。2024年には、BIDはまず資本金の2.89%を第三者割当増資する予定です。残りの6.11%については、BIDは国内外の潜在的な投資家を探し、市場の状況やBIDの事業見通しに応じて発行を実施する予定です。
2019年、BIDはKEBハナ銀行に対し、資本金の15%を第三者割当増資しました。当時の発行価格は、12ヶ月間の実績P/E(増資前)で22.2倍、増資後P/Bで2.0倍に相当しました。当社は、当時BIDが不良債権の再編段階にあり、利益が低水準であったため、当時の取引のP/E評価倍率は信頼性が低く、P/Bがより合理的な指標であると指摘いたします。
後続の第三者割当増資の評価額が、過去の増資の評価額を下回ることは通常ないという仮定に基づき、3〜5年以内に、当社は、今回の発行価格もP/B 2.0倍程度となり、発行時期に応じて1株あたり48,000〜59,000ドンに相当すると推定しております。
上記の第三者割当増資が完了した後、当社は、BIDの自己資本比率(CAR)が約1.6%ポイント改善すると推定しております。BIDのCARは2023年末時点で9.18%と、最低要件の8%に比較的近く、業界全体(2024年5月末時点で12%)よりも低いため、BIDにとってCARの改善は他の銀行よりも重要です。増資は、BIDの貸出成長能力を向上させるとともに、将来のバーゼルIIIのより厳格な資本要件に備えるのに役立つでしょう。
しかしながら、自己資本規模が20%以上増加することにより、BIDのROEは低下圧力に直面し、発行後には現在の17%超の水準から15%に低下すると予測されており、これは業界平均と同水準です。
詳細は以下の添付ファイルをご参照ください。




