 個人のお客様
 機関投資家



MWG更新 – 買い推奨
31/10/2026 - 8:10:04 CH予測と評価
ACBSは、MWGが売上計画の100%を達成できるものの、2022年の税引後利益計画の86%しか達成できないと予測しています。2022年の純売上高と税引後利益は、それぞれ1,405億9,400万ドン(前年比14.3%増)と54億3,700万ドン(前年比10.9%増)と予測されています。2023年については、BHXの収益性改善への期待から、税引後利益成長率を前年比30%増、売上高成長率を前年比13%増と予測しています。
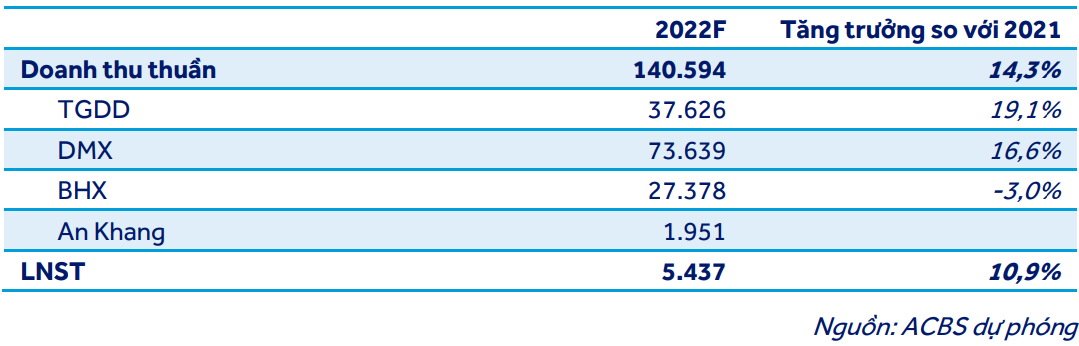
年初に試験的に開始された新規事業活動のうち、AVA KidsとAVA Sportは好調な結果により、2022年8月末時点で店舗数をそれぞれ80店舗と12店舗に増加させました。一方、他の事業活動は中止されました。当社の予測には、詳細情報が得られるまで、これらの新規事業活動はまだ反映されていません。
当社は、株式の評価にDCF法とEV/売上高法を使用しています。その中で、EV/売上高法は、BHXの売上高改善に焦点を当てる方針により適切に対応するため、また、純利益はまだ期待されていないものの、An Khangが売上高に貢献し始めているため、使用されています。株式の目標株価は76,684ドン/株であり、これは2023年末時点での総リターン21.4%に相当します。
詳細については、下記の添付レポートをご覧ください。




