個人のお客様
 機関投資家



FPT株式会社 (FPT VN)
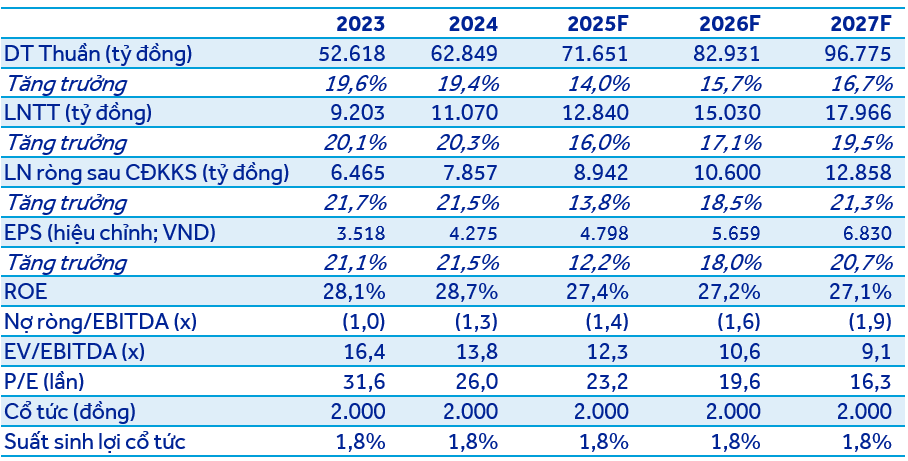
当社は、純売上高が2025年上半期に前年同期比11.4%増(第2四半期は9%増で、当社の予想を下回る)にとどまったにもかかわらず、税引前利益は前年同期比18.5%増の61.66億ドンと引き続き好調な伸びを記録しました。純売上高は2.7%下方修正されましたが、2025年の税引前利益の成長率予測は16%増の1,284億ドンを維持します。目標株価を2026年上半期に125,900ドン/株に引き上げ、これは総リターン率15.1%に相当します。投資判断は買い推奨です。
FPTは、2025年第2四半期の純売上高が1,662.5億ドン(前年同期比9.1%増)、税引前利益が31.41億ドン(前年同期比17.7%増)であったと発表しました。2025年上半期の累計では、純売上高は前年同期比11.4%増の3,268.3億ドン、税引前利益は前年同期比18.5%増の61.66億ドンとなりました。
第2四半期の売上高成長率が控えめだったのは、主に海外ITサービス部門の減速によるものです。米国市場(前年同期比8.6%増)とアジア太平洋地域(前年同期比11%減)の成長鈍化により、この部門の売上高の50%を占めるこれら2つの市場の成長が鈍化したため、同部門は前年同期比12%増にとどまりました。これらの市場に関する詳細情報は後日更新されます。一方、最大の貢献国である日本を含む他の市場と欧州は、第2四半期に前年同期比26%増と引き続き力強い成長を遂げました。2025年上半期の累計では、海外ITサービス部門の売上高は前年同期比14.4%増の1,666.9億ドンとなりました。
当社の2025年上半期の業績を支えたのは、FPTの第2の柱である通信サービス部門で、売上高は前年同期比13.4%増の90.3億ドンとなり、主にブロードバンドサービス分野が前年同期比15.8%増となったことによるものです。
当社の税引前利益は、金融収益が前年同期比173%増の9.68億ドン(預金利息収入、為替差益、配当によるもの)と、関連会社からの利益が前年同期比83%増の2.43億ドンとなったことによって支えられました。
SCICは、FPTテレコム(Upcom: FOX、FPTが45.7%の株式を保有しているにもかかわらずFPTの子会社)の保有株式(50.2%)を公安省(BCA)の管理下に移行しました。しかし、現在までのところ、FOXにおけるFPTの財務および事業方針の支配権、FOXの財務諸表のFPTへの連結、FPTの売上高と利益の構成に変化は見られません。将来的にBCAがFOXの財務および事業方針の支配権を保持する場合、FOXはFPTの子会社として認識されなくなり、関連会社となります。これにより、FPTの売上高にはFOXの貢献が計上されなくなりますが、FPTの非支配株主帰属純利益(LNRSCDKKS)は、現在のFPTのLNRSCDKKSがFOXの非支配株主の持分をすでに控除しているため、影響を受けません。