 個人のお客様
 機関投資家



PPC – 2022年第4四半期業績.
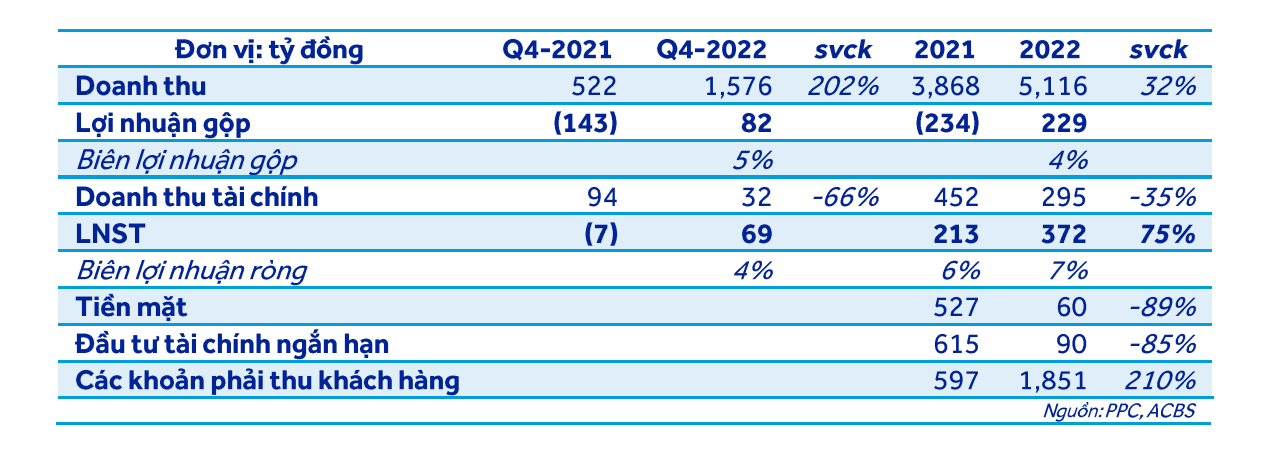
31/10/2026 - 7:59:56 CHPPCの2022年第4四半期の売上高は15億7,600万ドンに達し、+202%の前年同期比(svck)増加となりました。一方、売上原価(COGS)は前年同期比+125%増の14億9,400万ドンにとどまり、売上総利益は8,200万ドンとなりました。これは、2021年第4四半期の1億4,300万ドンの損失から2億2,500万ドンの増加です。同社が原価を上回る事業を行うことができたのは、以下の理由によります。
1. 販売価格と生産量の増加。具体的には、2022年第4四半期の生産量は8億2,900万kWhで、2021年第4四半期の3億4,200万kWhと比較して前年同期比+142%増加しました。
2. 固定資産の修繕費や外部委託費などのその他の費用が、5億4,300万ドンから3億6,100万ドンに減少し、前年同期比-34%となりました。
その結果、2022年第4四半期の税引後利益は6,900万ドンに達し、前年同期の700万ドンの損失と比較して黒字転換しました。
さらに、2021年には売上総利益が2億3,400万ドンと赤字であったにもかかわらず、PPCは金融収益4億5,200万ドン(主に配当金3億8,200万ドンと預金利息7,000万ドン)により、2億1,300万ドンの純利益を計上しました。しかし、2022年には金融収益が前年同期比-35%減の2億9,500万ドンにまで落ち込みました。その理由は以下の通りです。
1. 現金および短期投資が大幅に減少したため(その大半は銀行預金です)。
2. 受取配当金が減少したため。
a. PPCの投資ポートフォリオは主にNhiệt điện Quảng Ninh(QTP)とNhiệt điện Hải Phòng(HND)に集中しているため。
b. ラニーニャ現象が予想より長期化し、年間平均を上回る降水量をもたらしたため、水力発電は恩恵を受けましたが、火力発電セクター全体の利益は減少しました。
注目すべきは、2022年末の売掛金が2021年の5億9,700万ドンから18億5,100万ドンへと大幅に増加し、前年同期比+210%となったことです。これは12億5,400万ドンの増加に相当します。その代わりに、同社の現金および短期投資は9億9,200万ドンと大幅に減少し、前年同期比-87%となりました。
コメント:
全体として、火力発電セクターは、ラニーニャ現象の影響と、石炭、ガス、石油を含む化石燃料の投入価格高騰により、2022年第4四半期にはあまり芳しくない業績を発表しました。しかし、最新の気象情報によると、ラニーニャ現象は2023年初頭に早期に終息し、エルニーニョ現象に移行することで、火力発電にとって有利な条件が生まれるとされています。しかし、投入価格の高騰が長期化する可能性が、天候による好条件を相殺することを懸念しています。
EVNは2022年に3兆ドン以上の損失見込みを報告しており、PPCにとってほぼ独占的な顧客です。これは、PPCの売掛金が急増したことと、EVNからの流動性低下が並行して発生した主な原因であると考えております。EVNの電気料金値上げ提案が承認されるか、原材料の投入価格が大幅に下落すれば、今後状況は改善されると期待しております。




