 個人のお客様
 機関投資家



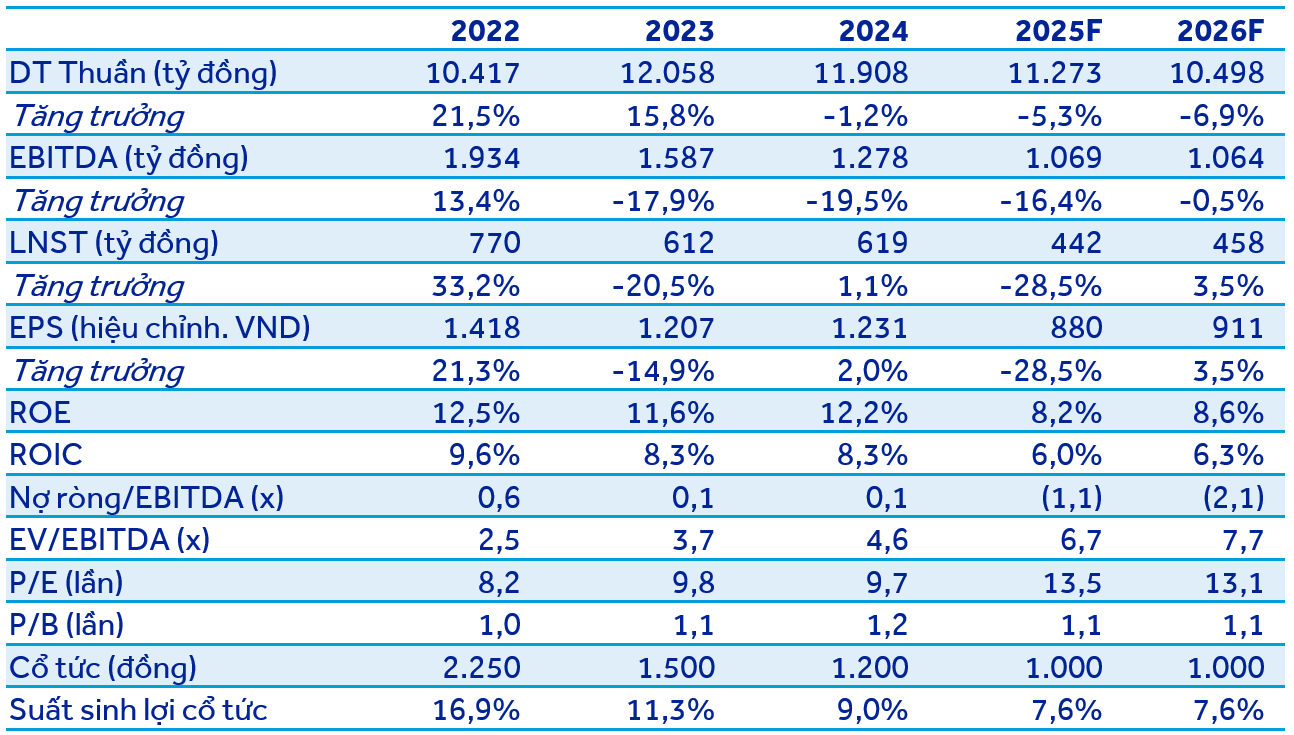
QTPは2025年第2四半期の業績(KQKD)を発表しました。売上高は2兆9,120億ドン(前年同期比21.1%減)、売上総利益は2,670億ドン(前年同期比26.5%増)、税引後利益は1,900億ドン(前年同期比18.0%増)となり、2025年のACBSの計画の79%、予測の82%を達成しました。税引後利益の増加は、主に2025年第2四半期における投入コストの大幅な削減(前年同期比25.3%減)によるもので、これは生産量(前年同期比1.9%減)と販売価格(前年同期比19.5%減)の減少を補いました。当社はQTPに対し、「Khả Quan(アウトパフォーム)」の投資判断を付与し、目標株価を1株あたり14,600ドン、期待総収益率は18.3%とします。
2025年第2四半期の電力生産量は約20億kWhに達し、前年同期比1.9%減となりました。売上高は前年同期比21.1%減となり、これは平均販売価格が前年同期比19.5%減の1kWhあたり平均1,442ドンとなった複合的な影響によるものです。その原因は、競争市場における全量電力販売価格(FMP)の下落による全体的な影響です。具体的には、2025年第2四半期のFMP平均価格は1kWhあたり1,317ドンで、前年同期比9.0%減でした。しかし、売上総利益は前年同期比26.5%増の2,670億ドンとなり、売上総利益率は前年同期の5.8%から9.3%に改善しました。これは多くのコスト削減、主に投入原材料(石炭)コストの大幅な削減によるものです。具体的には、原材料費は2兆2,480億ドンを計上し、前年同期比25.3%減でした。その結果、税引後利益は1,900億ドンに達し、前年同期比18.0%増となり、純利益率は前年同期の4.4%から6.6%に改善しました。2025年上半期累計では、生産量は約38億kWhに達し、前年同期比1.0%減、売上高は6兆6,380億ドンに達し、前年同期比13.0%減、税引後利益は3,880億ドンに達し、前年同期比6.4%減、純利益率は前年同期の5.8%から6.3%に改善しました。
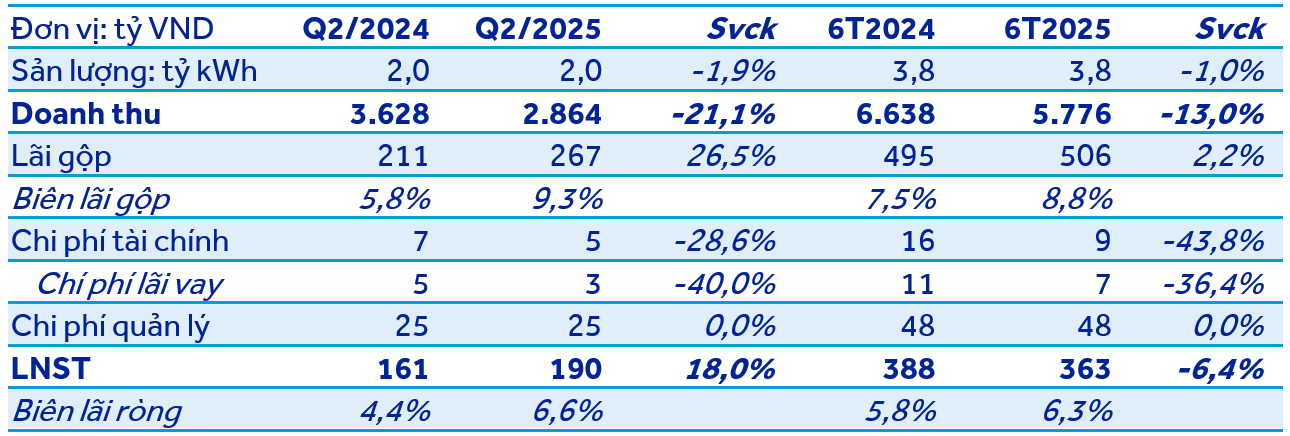
クイック結論:QTPは2025年通期のACBSの計画の79%、予測の82%を達成しました。業績は設定された計画および当社の予測と比較してかなり良好です。しかし、当社はQTPに対する予測と慎重な評価を維持しています。これは、毎年第3四半期が雨季のピークであり、火力発電所がメンテナンスのために稼働を停止し、コストが増加し、業績が赤字になる可能性があるため、上半期の業績を相殺する形で、最も業績が芳しくない四半期となる傾向があるという見方に基づいています。
キーワード:




