 個人のお客様
 機関投資家



DCMクイックアップデート – 中立
31/10/2026 - 7:22:28 CHカマウ石油肥料株式会社 (DCM VN)
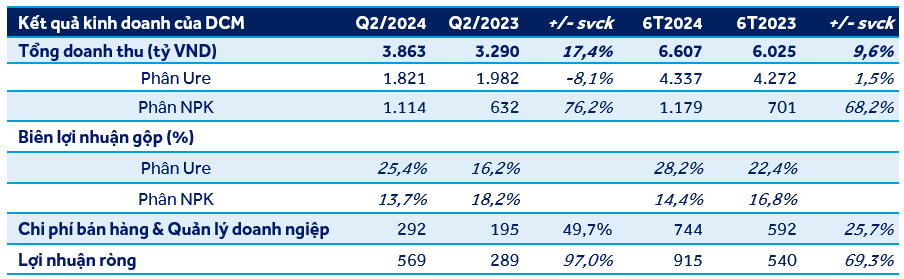
DCMは2024年第2四半期の業績を発表しました。純利益は5,690億ドン(前年同期比97%増、前期比64.3%増)となり、当社の予想を上回りました。2024年上半期累計では、純利益は69.3%増の9,140億ドンに達し、年間計画の115.8%を達成し、当社の予測の68.2%に相当します。
DCMの2024年第2四半期の売上高は3兆8,630億ドン(前年同期比17.4%増)、純利益は5,690億ドン(前年同期比97%増)を記録しました。この成長は、尿素肥料の主要事業によるものではなく、同部門の売上高は前年同期比8%減となりました。具体的には、尿素販売価格が前年同期比4.7%上昇したにもかかわらず、エルニーニョ現象の影響により、2024年第2四半期の尿素販売量は前年同期比12.2%と大幅に減少しました(国内市場および輸出市場の両方で)。2024年第2四半期の投入ガス価格も前年同期比9%上昇したと推定されます。DCMの好調な業績の要因は以下の通りです。
- NPK肥料の売上高は、生産量が前年同期比42.3%増加したことにより、前年同期比76.2%増の1兆1,140億ドンに達しました。この増加は、DCMが韓国・ベトナム肥料KVF有限会社を統合したこと(2024年4月1日付)に一部起因しており、NPK生産能力を年間660,000トンに増加させました。しかし、NPK部門の粗利益率は、前年同期の18.2%から13.7%に減少しました。
- その他の利益は、35億ドンから1,760億ドンへと急増しました。これは主に、KVF買収活動による1,670億ドンのバーゲン・パーチェス・ゲインが発生したことによるものです。
- DCMの尿素工場が2023年9月から減価償却を終えたため、減価償却費は前年同期比81.8%減の637億ドンとなりました。一方、2024年4月から新たに取得したKVF工場の減価償却費は、四半期あたり約64億ドンです。
これらの結果により、DCMの2024年上半期の業績は、売上高6兆6,070億ドン(前年同期比9.6%増)、純利益9,150億ドン(前年同期比69.3%増)を記録しました。2024年上半期の増加も、尿素部門の売上高が前年同期比1.5%のわずかな増加にとどまったため、主に上記の要因によるものです。
今後の尿素価格の見通しについて、世界銀行(2024年4月)によると、2024年の世界の尿素肥料価格は前年比2.2%減、2025年には7.1%減と予測されています。これは、供給の回復、新規工場からの生産能力の増加、および投入コストの削減によるものです。加えて、中国が肥料輸出制限を解除するリスクや、インドが2025年末までに尿素輸入を停止する計画も、尿素価格に悪影響を与えるでしょう。
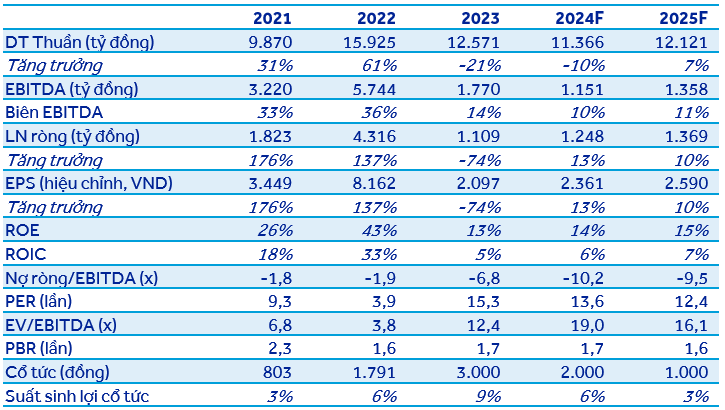
クイックコメント: 当社は次回の更新レポートでDCMの予測と評価を見直しています。KVF買収がDCMの業績に与える影響は2024年第2四半期から現れ始め、今後さらに明確になるでしょう。加えて、上記の特別利益も当社の旧財務モデルでは考慮されていなかった要因でもあります。2024年の調整前評価額は1株あたり34,700ドンであり、現在の市場価格より6.4%低い水準です。
詳細レポートは以下の添付ファイルをご覧ください。




