 個人のお客様
 機関投資家



6月の高値圏を試す動きが見られました。米国の7月消費者物価指数(CPI)データが6月およびエコノミストの予測を下回ったことにより、市場は1,250~1,265ポイントのレンジ相場から解放されたかのようでした。インフレがピークに達したという確信と、2022年第3四半期(第4波の新型コロナウイルス感染症による社会的距離の確保のため、2021年第3四半期のGDPはマイナス成長でした)における市場全体の力強い回復への期待が、投資家が市場に戻り、積極的に資金を投入する助けとなりました。平均流動性は引き続き1日あたり16兆ドン前後を維持しました。しかし、VN指数は高値圏での供給圧力を吸収する必要があり、また商業銀行が融資のための信用供与枠をさらに拡大するという情報がなかったため、急激な上昇ではなく、緩やかな取引にとどまりました。市場は2022年第3四半期の力強い成長ポテンシャルと魅力的なバリュエーションにより回復トレンドを維持していますが、信用供与枠がいつ拡大されるかという情報、FRBの利上げの加速と強度、原油価格の動向、グローバルサプライチェーン、世界各地のいくつかのホットスポットにおける地政学的動向など、依然として多くの不確実な変数があるため、上昇の勢いはそれほど強く、決定的ではないでしょう。
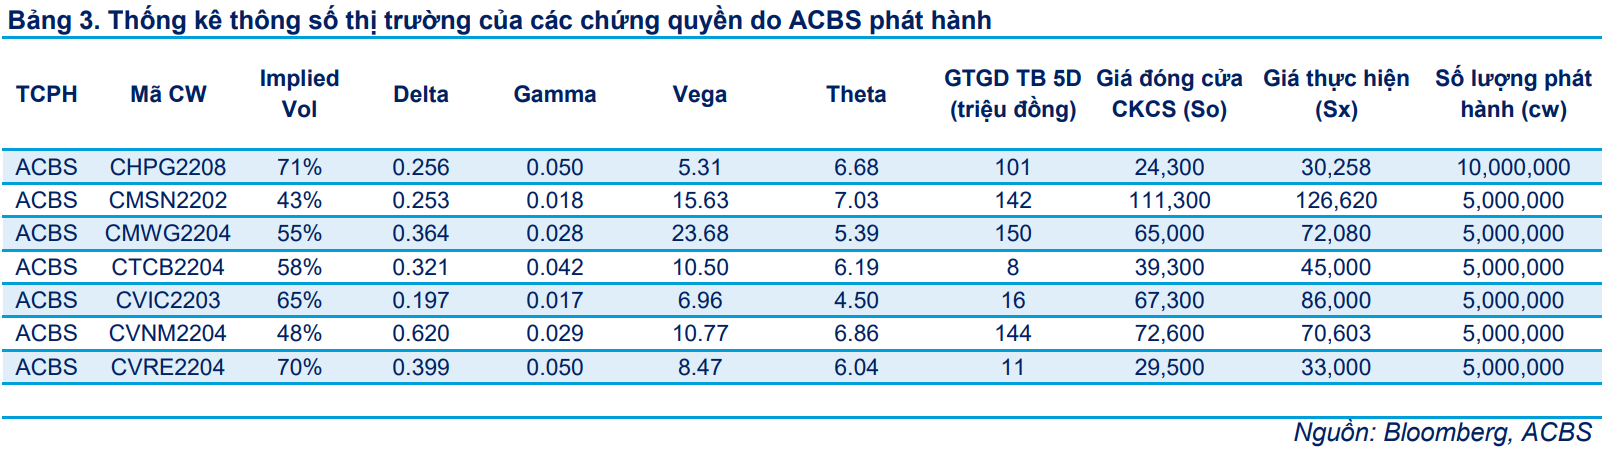
カバードワラント市場の取引はそれほど活発ではありませんでした。売買代金は変化がなく、売買高は前週比2%の微増でした。取引の大部分は、直近1ヶ月の売買代金比率の94%を占めるCHPG、CSTB、CMBB、CVRE、CMWGのカバードワラントグループに集中していました。投資家は引き続き、上昇シグナルと成長ポテンシャルを持つ原資産株式のカバードワラントグループへの参加を優先しています。
詳細については、以下の添付レポートをご覧ください。





