 個人のお客様
 機関投資家



市場見通し
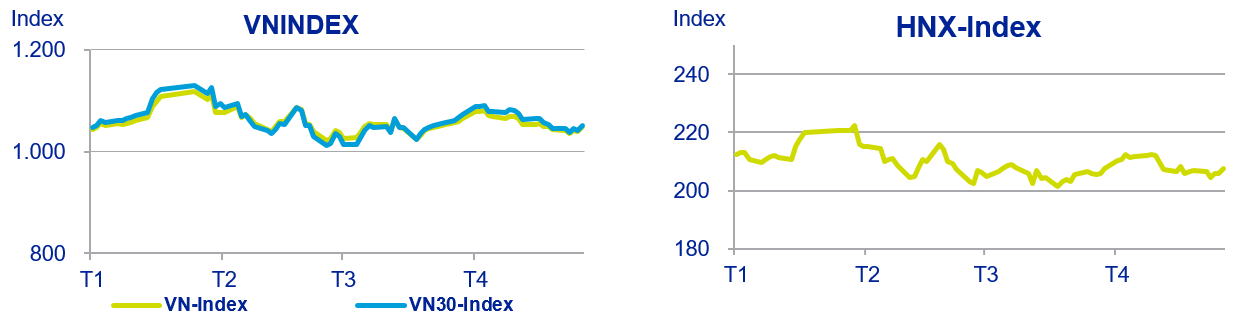
2月と3月を通して1010~1100ポイントのレンジで変動を続けた後、米国の一部の銀行破綻に関連するネガティブな情報や中国経済の回復の遅れが世界経済の景気後退への懸念を高めたため、VN指数は上記の傾向を継続しました。3月末には、VN指数は1.5%下落し、1,049.12ポイントとなりました。1日平均売買代金は11兆2,000億ドンに改善し、これは年初3ヶ月間の9兆~10兆ドンを上回る水準でしたが、12月の14兆2,000億ドンよりは低い水準でした。GAS(-9%)が市場を最も大きく押し下げ、BID、VIC、VNM、VHM、SABも同様でした。銀行、食品、保険、運輸、証券などの他のセクターも調整局面を迎えました。一方で、HPG(+4.1%)が市場を最も強く支え、TCB、DIG、NVL、NLGも同様でした。その間、外国人投資家は再び売り越しに転じ、売り越し額は2兆7,710億ドンでした。これは3月の2兆7,600億ドン、1月の3兆7,870億ドンの買い越しから一転したものです。その中で、STBが最も売られ、売り越し額は7,280億ドンでした。VNM、VND、SSIも同様でした。
全体的に見て、市場の下落は主に大型株の影響によるものであったため、投資家心理は依然としてかなり前向きで、248銘柄が上昇し、147銘柄が下落しました。さらに、市場の流動性は改善しましたが、外国人投資家は再び売り越しに転じました。したがって、国内の社債やVAT減税に関する支援策がある一方で、外国人資金の流入はまだ回復の兆しを見せておらず、今後の社債償還による圧力があるため、膠着状態は続くと予想されます。
全レポートは以下の添付ファイルをご覧ください。




