個人のお客様
 機関投資家



DPM業績クイックアップデート – 買い
31/10/2026 - 7:38:18 CH石油肥料化学総公社 – (DPM VN)
DPMは2023年第3四半期の業績が大幅に減少したと発表しました。売上高は3兆2,150億ドン(前年同期比17.2%減)、純利益はわずか640億ドン(前年同期比93.5%減、前期比36.5%減)となり、当社の予想を下回りました。2023年9ヶ月累計では、純利益は前年同期比90.4%減となり、年間計画の18.8%、当社の以前の予測の39%しか達成できませんでした。
2023年第2四半期と比較すると、第3四半期の純利益減少は、主に金融収益が前期比85.3%減の272億ドンに大幅に減少したことによるものです。その主な要因は、預金利息や貸付金利息の減少であり、現金および預金残高は前期比11%減にとどまりました。これは、企業の預金利息の計上時期が実際に利息を受け取った時点に関連している可能性があり、第4四半期には計上が再び増加すると予想されます。
一方、当社のコア事業は回復し、売上総利益率は2023年第2四半期の10.5%から12.7%に上昇しました。尿素の販売量は前期比25%減少しましたが、これは国内の肥料需要が低い時期であるため、季節的な減少です。第3四半期の平均尿素販売価格は、中国が国内市場への供給を確保するため、一部の肥料生産企業にこの品目の輸出を一時停止するよう求めたことにより、前期比7%と良好に上昇しました。さらに、輸入肥料事業も改善し、360億ドンのプラスの売上総利益を計上しました(2023年第2四半期の480億ドンの売上総損失と比較して)。
前年同期と比較すると、2023年第3四半期の売上高と純利益はそれぞれ17.2%と93.5%減少しました。第3四半期の尿素消費量が前年同期比12%増加したにもかかわらず、売上高と純利益の減少は主に尿素販売価格が前年同期比35%減、NH3販売価格が前年同期比59%減となったことによるものです。これは2022年の過去最高水準からの減少です。一方、原油価格が前年同期比14%下落したにもかかわらず、ガス投入コストは減少しませんでした。その理由は、DPMが低価格ガス田の埋蔵量減少により、高価格ガス田からのガス使用比率を高めたためです。その結果、2023年第3四半期の売上総利益率は、前年同期の38%から12.7%に減少しました。
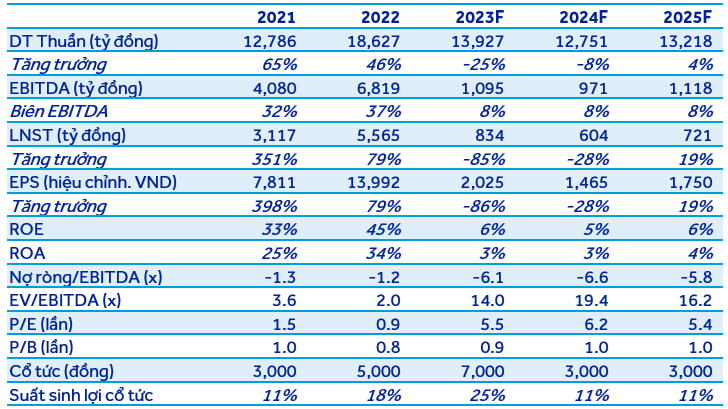
クイックコメント:この結果により、DPMの2023年9ヶ月累計の売上高は10兆1,870億ドン(前年同期比30.8%減)、純利益は4,249億ドン(前年同期比90.4%減)となり、それぞれ当社の年間予測の73%と51%を達成しました。当社は、2023年と2024年の業績予測を、直近の予測からそれぞれ24%と25%下方修正します。2024年に向けて、DPMの売上高は12兆7,510億ドン(前年比8.4%減)、純利益は6,040億ドン(前年比27.6%減)と予測しています。2024年末までのDPMの目標株価は1株あたり34,200ドンで、これは総利回り31.2%に相当します。詳細情報は次回の更新レポートで提供されます。