個人のお客様
 機関投資家



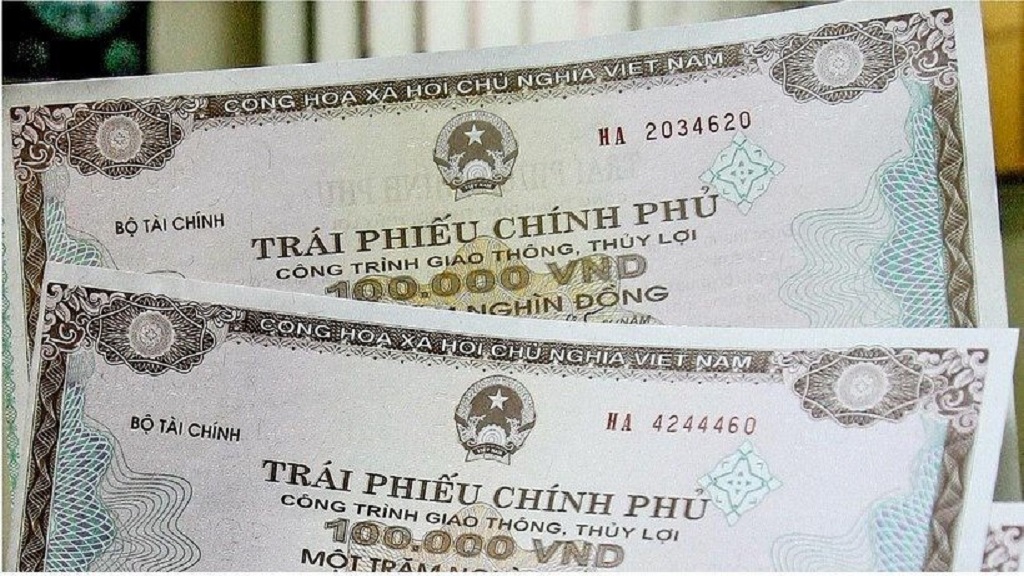
2026年最新の5年物国債金利の概要
2026年最新の5年物国債金利は現在、年4.00%~4.10%の水準で推移しており、資金の需給とマクロ経済状況の変化を反映しています。この5年物国債金利はどのように推移し、投資家にとってどのような意味を持つのでしょうか?ACBSとともに、以下の記事で詳細を見ていきましょう。
償還期間は最も重要な概念の一つです。これは、債券が発行されてから償還されるまでの期間を指します。償還期間に基づいて、国債は主に3つの種類に分類されます。
FINRAの基準によると、償還期間が4年から10年の債券は中期債に分類されます。したがって、5年物債券は短期債と長期債の間に位置する中期債の一種です。 詳細はこちら:10年物国債金利 |
1. 2026年6月最新の5年物国債金利
5年物国債金利は、政府の借入コストと市場金利水準を反映する重要な指標です。2026年6月現在、この金利水準は債券の需給動向とマクロ経済状況に応じて引き続き調整されています。
| 指標 | 値(5年物) |
| 落札金利(プライマリー市場 – 国庫) | 年4.00% |
| 実勢取引利回り(セカンダリー市場 – HNX) | 年4.10% |
| 3年物とのスプレッド | +59ベーシスポイント |
| 10年物とのスプレッド | -20ベーシスポイント |
注記:
- データは2026年6月中の直近の入札および取引セッションから集計されています。
- 1ベーシスポイント(bp)= 0.01% = 1/10,000。
簡易レビュー
- 金利動向:5年物国債金利は緩やかな上昇傾向を維持しています。2026年5月末の落札金利は年4.00%でしたが、2026年6月10日のセカンダリー市場での取引利回りは年4.10%に上昇しました。
- プライマリー市場: 国庫は引き続き債券を通じた資金調達を強化しています。2026年1月から5月までの累計調達総額は159兆1,860億ドンに達し、年間計画の32%を達成しました。
- セカンダリー市場の流動性: 取引市場は安定を維持しており、1日あたりの平均取引額は14兆9,610億ドンに達しています。
2. 期間別5年物国債金利のチャートと変動傾向
ベトナムにおける2022年から2026年の5年物国債金利は、金融政策、インフレ、為替レート、政府の資金調達需要の変化を反映して周期的に変動しています。以下に、短期(直近3~6ヶ月)と長期(過去数年間)の2つの期間に分けて分析します。
2.1. 短期的な変動(直近3~6ヶ月)
参照期間:2025年第4四半期~2026年第2四半期
直近3~6ヶ月間、予算および公共投資のための資金調達需要の増加により、5年物国債金利は顕著に上昇しました。
| 指標 | 2025年11月末 | 2026年第1四半期末 | 2026年5月末 | 2026年6月初旬 |
| プライマリー市場落札金利 | 年3.16% | 年3.60%(セカンダリー利回り) | 年4.00% | 4兆ドンを募集(5月20日開催) |
| 期末セカンダリー利回り(参考) | 年3.16%(11月末落札金利) | 年3.60%(第1四半期末落札金利) | 年4.00%(5月末落札金利) | 年4.289%(6月11日) |
| 前回からの変動 | 10月末比2ベーシスポイント上昇 | 2025年第4四半期比30ベーシスポイント上昇 | 4月末比2~14ベーシスポイント上昇 | セカンダリー利回りは高止まりを継続 |
迅速なレビュー: 約6ヶ月間(2025年11月末から2026年5月末まで)で、5年物国債の落札金利は年3.16%から年4.00%に上昇し、0.84パーセントポイント(84ベーシスポイント)の上昇に相当しました。流通市場の利回りは引き続き高水準を維持しています。
原因と背景:
- 発行圧力の増大: 国庫は2026年の国債発行計画を500兆ドンと設定しています。年初来5ヶ月間の累計で159兆1,860億ドンを調達し、年間計画の32%を達成しました。
- 5年物国債が大きな割合を占める: 2026年5月単月では、5年物国債が発行総額の約45%を占め、15兆ドンに相当します。
- 落札金利の継続的な引き上げ: 国庫は投資家を誘致するために応札金利を引き上げています。しかし、一部の入札では落札率が低いままであり(例えば2026年5月20日の入札では、15年物国債の落札率は5%に過ぎませんでした)、これは、投資家が参加する前により高い利回りを期待していることを示しています。
2.2. 過去数年間の長期的な傾向
2022年から2025年の期間、5年物国債金利は急上昇、急落、そして回復上昇というサイクルを経験し、金融政策、インフレ、為替レート、および政府の資金調達ニーズの変化を反映しています。
| 年 | 5年物国債金利の推移 | マクロ経済の背景 |
| 2022年 | 急上昇し、2022年10月には年約4.8%でピークに達しました | ベトナム国家銀行(NHNN)は、COVID-19後の回復期を経て、インフレを抑制し為替レートを安定させるために金融引き締めを行いました |
| 2023年 | ピークから徐々に低下し、年末には年約1.6%~3.6%となりました | 世界経済の減速を背景に、NHNNは金融緩和に転換し、成長を支援しました |
| 2024年 | サイクル底に達し、一時年約1.42%(2024年2月末)まで低下しました。年間平均は約2.52%でした。 | 低金利環境、豊富な流動性、経済回復を支援する金融政策が維持されました |
| 2025年 | 年初約2.1%から11月末には年3.16%に回復上昇しました。年間平均は年3.26%でした。 | 公共投資資金の需要増加、国庫による発行強化、インフレと為替レートの圧力 |
分析のポイント:
- 発行額の増加: 2025年、国庫は約371兆5,000億ドン相当の国債発行に成功し、前年比12.4%増となり、2012年以来の最高水準となりました。2026年も年間500兆ドンの発行計画が引き続き維持されます。
- 発行年限の構成: 10年物国債が引き続き主要な割合を占め、通常、累計発行額の約80%を占めており、公的債務の償還期間を延長するという目標に合致しています。一方、5年物国債は補完的な役割を果たし、市場の需要に応じて柔軟に調整されています。
- 金融市場からの影響: インターバンク金利とNHNNの政策金利は、国債利回りに直接影響を与えます。2025年末には、翌日物レポ金利が年約4.5%に上昇し、各年限の国債利回りを押し上げる圧力となりました。
(1) 「10年物国債は常に圧倒的な優位を占める(発行総額の約80~85%)」という見解の根拠
コメント: 10年物国債の割合は常に非常に高く、月次では60%以上、累計では80%以上に達しています。これは、発行構成におけるこの年限の明確な支配的役割を裏付けており、政府の平均債務償還期間の延長という目標に合致しています。 (2) 「5年物国債は補完的な役割を果たし、発行割合は柔軟である」という見解の根拠
コメント: 5年物国債は引き続き定期的に発行されていますが、累計で見ると10年物国債の規模の約1/6から1/7に過ぎません。しかし、データは、国庫が市場の需要に応えるためにこの年限の発行を増やした期間があることも示しており、見解にあるような補完的かつ柔軟な役割を明確に表しています。 |
3. 5年物国債金利はなぜ変動するのでしょうか?
5年物国債金利は、経済動向やインフレ、成長、金融政策に関する市場の期待に応じて、固定されておらず変動します。この変動は、国内外の多くの要因から影響を受けます。
3.1. マクロ経済要因
債券金利は、インフレ、GDP成長率、金融政策、為替レートから直接的な影響を受けます。インフレが上昇するか、為替レートへの圧力が強まると、投資家は通常、より高い利回りを要求するため、債券金利は上昇傾向にあります。
- インフレ: 予想インフレ率が上昇すると、将来受け取るキャッシュフローの価値が減少するため、投資家はより高い利回りを要求します。逆に、安定したインフレは通常、債券金利の安定維持または低下に寄与します。
- 金融政策と政策金利: ベトナム国家銀行は、再資金調達金利や再割引金利などの手段を通じて金利を調整します。政策金利が上昇すると、資金調達コストも上昇し、新規債券の利回りを上昇させ、既存債券の価格を調整のために下落させます。
- 経済成長(GDP): 強い成長は資金需要を増加させ、金利に上昇圧力をかけます。経済が過熱しすぎると、より高いインフレリスクが生じ、債券利回りがさらに上昇する可能性があります。逆に、成長が鈍化すると、通常、金融緩和と金利低下の傾向が伴います。
- 為替レート(VND/USD): VNDがUSDに対して下落すると、輸入インフレ圧力が上昇し、ベトナム国家銀行は為替レートを安定させるために金融政策を引き締める可能性があります。これは通常、金利と債券利回りに上昇圧力をかける傾向があります。
3.2. 市場および財政要因
債券金利は、債券の需給、国庫の債券発行計画、金融機関の投資需要からも影響を受けます。政府の資金需要が増加するか、債券需要が弱い場合、利回りは通常、上昇傾向にあります。
- 債券の需給: 政府が財政赤字を補填するため、または公共投資に資金を供給するために債券発行を増やすと、供給が増加します。買い需要がそれに応じて増加しない場合、投資家を引き付けるためにより高い利回りが必要となります。逆に、債券需要が強い場合、利回りは低下する可能性があります。
- 信用リスク: 国債はリスク水準が低いですが、財政状況が悪化するか、公的債務が増加すると、投資家はリスクを補償するためにより高い利回りを要求する可能性があります。これにより債券利回りが上昇します。
3.3. 国際要因
ベトナムの債券金利は、世界的な金利、主要中央銀行の政策、国際的な資金の流れ、USD/VND為替レートの変動からも影響を受けます。世界的な金融環境が引き締められると、国内金利の上昇圧力が通常高まります。
- FRBの政策: 米国連邦準備制度理事会(FRB)が利上げを行うと、資金はより高い利回りを享受するためにUSDにシフトする傾向があります。これは為替レートに圧力をかけ、他国が金融政策を調整せざるを得なくなり、国内の債券金利に影響を与えます。
- 世界金融市場の動向: 国際債券市場および株式市場の変動は、投資家の心理に影響を与えます。米国債利回りは通常、世界的なベンチマークと見なされます。国際的な利回りが上昇すると、ベトナムも資金の魅力を維持するために調整圧力を受けます。
4. 国債入札の履歴データはどこで信頼性のある情報を見ることができますか?
各セッションにおける国債入札の動向を詳細に追跡するため、投資家はHNX、国家財政金庫、VBMAなどの公式データソースを参照することができます。以下に、検索および分析に便利な、入札履歴データを提供する信頼できるプラットフォームのまとめ表を示します。
| カテゴリ | ソース | 主な内容 | 特徴 |
| 1. 国内公式 | ベトナム国家財政金庫(KBNN) | 各セッション後のプライマリー落札結果の公表 | 発行金利に関する最終的かつ最も正確な法的情報源 |
| ハノイ証券取引所(HNX) | 国債入札スケジュールと結果 | セッションごとのデータ、発行状況の追跡に利用 | |
| ベトナム債券市場協会(VBMA)
「入札結果」セクション |
期間、数量、トレンド別の詳細レポート | 構造化されたデータ、詳細な分析(例:5年、10年といった各期間別) | |
| 2. 総合・分析 | 政府情報ポータル、省庁 | 資本市場レポート、マクロ経済状況 | 政策的視点、全体的な経済分析 |
| 金融メディア(TBTCO, VnEconomy, Vietnam News) | 入札ニュース、金利動向 | 迅速、アクセスしやすい、参考情報 | |
| 3. 国際(流通市場) | Bloomberg, Refinitiv, Investing.com | ベトナム国債利回り(YTM) | 流通市場の取引を反映、需給に応じて変動
遅延があり、KBNNのプライマリーデータと異なる場合がある |
5. ファンド受益証券を通じた国債購入 – 個人投資家向けソリューション
個人投資家は国債を購入することができます。しかし、ほとんどの個人投資家は、発行市場よりも流動性が高く、アクセスしやすい流通市場で取引を行います。
債券直接購入のチャネルに加え、個人投資家にとってより一般的で適切な代替選択肢は、ファンド受益証券商品を通じた投資です。個々の債券を自分で調査し取引する代わりに、投資家はプロのオープンエンド型ファンドに投資することができます。これらのファンドのポートフォリオは専門家によって運用され、通常、国債をコア資産として含んでいます。この形式により、少額資金で債券市場に容易にアクセスでき、リスク分散と時間の節約が可能になります。
ACBSが提供する商品、ACBC-AGF-1バランス型投資ファンド受益証券は、検討に値する選択肢の一つです。このファンドは、株式と債券の両方への適切な配分を通じて、資本成長と資産保全の組み合わせを目標とするバランス型投資戦略に基づいて運用されています。
これら2種類の資産間の投資比率は、市場状況、マクロ経済の見通し、および各資産の相対的な魅力度に応じて柔軟に調整されます。このファンドは、ポートフォリオ分散の原則と厳格なリスク管理を遵守し、変動リスクを最小限に抑え、安定した投資成果を目指しており、中程度のリスク許容度を持ち、長期的に合理的な利回り期待を持つ投資家に適しています。
始めるには、簡単な手順でファンド受益証券口座開設ガイドを参照し、証券市場へのアクセスと投資機会の最適化を図ることができます。
ご覧のように、5年物国債金利は、経済の金利水準を反映するだけでなく、多くのマクロ経済要因や市場要因からも影響を受けます。個人投資家にとって、ファンド受益証券を通じて債券にアクセスすることは、より柔軟で効果的な選択肢です。
安定した投資チャネル、プロによる運用、合理的なリスク配分をお探しの場合、ACBSのACBC-AGF-1のようなファンド受益証券は、持続可能な投資を始めるための検討に値する選択肢です。迅速なガイダンスとご質問へのご相談をご希望の場合は、ホットライン028 7303 7979またはファンページChứng khoán ACB – ACBSまでご連絡ください。ACBSの専門コンサルタントチームが、迅速かつ丁寧なサポートと詳細情報の提供を行います。